تأمین مالی جمعی چیست؟ راهنمای کامل کرادفاندینگ در ایران
تأمین مالی جمعی یعنی تأمین سرمایه یک طرح مشخص با مشارکت تعداد زیادی سرمایهگذار. سازوکار، قواعد اصلی، سود، ریسکها و نحوه شروع را در این راهنما بخوانید.
فهرست مطالب
- تأمین مالی جمعی چطور کار میکند؟ یک مثال ساده
- کرادفاندینگ چیست و با جمعسپاری چه فرقی دارد؟
- انواع تأمین مالی جمعی در دنیا و ایران
- چه کسانی در یک طرح نقش دارند؟
- قواعد اصلی تأمین مالی جمعی در ایران
- سود تأمین مالی جمعی از کجا میآید؟
- ریسکهای تأمین مالی جمعی
- بهترین سکوی تأمین مالی جمعی را چطور انتخاب کنیم؟
- تأمین مالی جمعی برای کسبوکارها
- شروع سرمایهگذاری در تأمین مالی جمعی در چهار قدم
- سؤالات متداول
- منابع
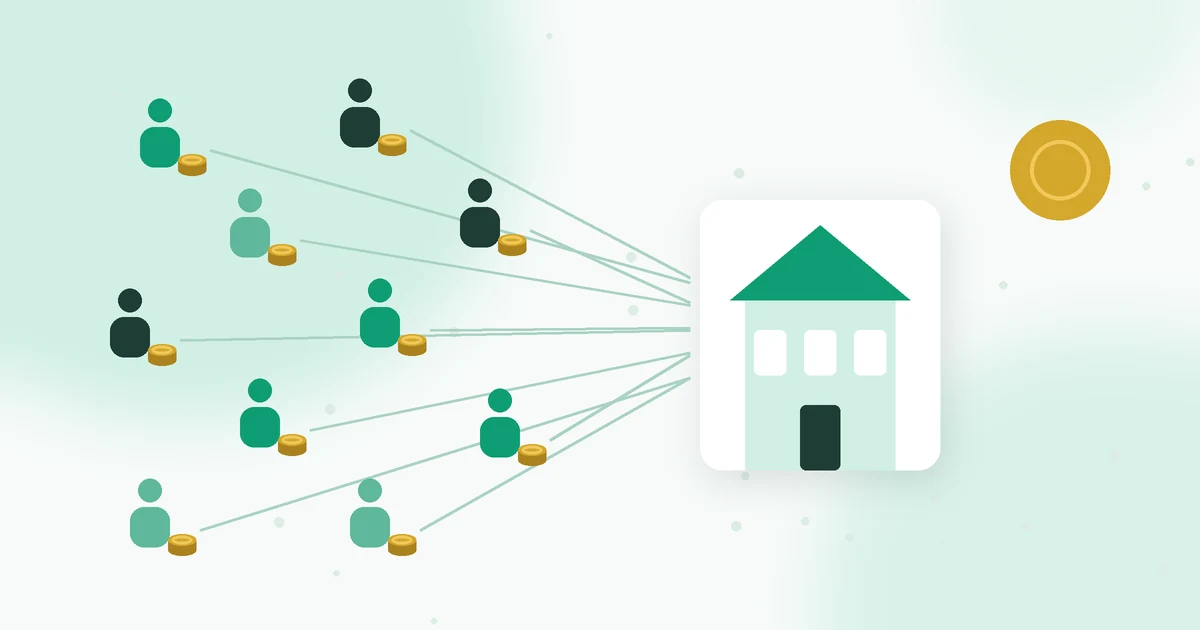
تأمین مالی جمعی (کرادفاندینگ) یعنی تأمین سرمایه یک طرح مشخص با پول تعداد زیادی سرمایهگذار، بهجای یک بانک یا یک سرمایهگذار بزرگ. در ایران این کار روی سکوهای تأمین مالی جمعی انجام میشود. کسبوکار طرحش را عرضه میکند، مردم با مبالغ کوچک در آن مشارکت میکنند و «گواهی شراکت» میگیرند، و در مقاطع مشخص سهمی از سود طرح به آنها پرداخت میشود. این راهنما سازوکار، قواعد، سود، ریسک و نحوه شروع را برای سرمایهگذار و صاحب کسبوکار توضیح میدهد.
تأمین مالی جمعی چطور کار میکند؟ یک مثال ساده
فرض کنید یک تولیدکننده لبنیات برای خرید مواد اولیه شش ماه آینده به ۱۰ میلیارد تومان سرمایه در گردش نیاز دارد. بخشی از این مبلغ را خودش میگذارد و برای باقی آن طرحی روی سکوی تأمین مالی جمعی ثبت میکند. اگر ۲٬۰۰۰ نفر هر کدام بهطور میانگین ۵ میلیون تومان مشارکت کنند، ۱۰ میلیارد تومان جمع میشود. تولیدکننده با این پول کار میکند و طبق برنامه طرح، سود را در مقاطع مشخص و اصل پول را در پایان دوره برمیگرداند.
تفاوت اصلی با سپرده بانکی این است که بازده شما به عملکرد همین کسبوکار مشخص گره خورده است، نه به نرخ ثابت بانک. تفاوتش با خرید سهام هم این است که شما شریک یک طرح مشخص با مدت محدود هستید، نه سهامدار دائمی کل شرکت.
کرادفاندینگ چیست و با جمعسپاری چه فرقی دارد؟
کرادفاندینگ (Crowdfunding) و کراد فاندینگ همان تأمین مالی جمعی هستند؛ «کرات فاندینگ» هم غلط املایی رایج همین واژه است. «جمعسپاری» مفهوم وسیعتری است و به هر نوع سپردن کار به جمع گفته میشود، مثل جمعآوری ایده یا داده؛ تأمین مالی جمعی یکی از شاخههای آن است. عبارت «صندوق کرادفاندینگ» هم در جستوجوها زیاد دیده میشود، ولی در ایران تأمین مالی جمعی از طریق «سکو» انجام میشود و سکو صندوق سرمایهگذاری نیست.
انواع تأمین مالی جمعی در دنیا و ایران
| نوع | سرمایهگذار در مقابل پول چه میگیرد؟ | ریسک اصلی | وضعیت در ایران |
|---|---|---|---|
| اهدایی | هیچ بازگشت مالی؛ فقط حمایت از یک هدف | استفاده نادرست از کمکها | خارج از چارچوب بازار سرمایه |
| پاداشمحور | محصول یا پاداش غیرنقدی (مثلاً پیشخرید) | تحویلنشدن محصول | خارج از چارچوب بازار سرمایه |
| واممحور | اصل پول بهعلاوه بهره ثابت | نکول وامگیرنده | در قالب سکوهای فرابورس رایج نیست |
| سهاممحور | سهم مالکیت شرکت | افت ارزش یا شکست شرکت | در قالب سکوهای فرابورس رایج نیست |
| مشارکتی (مبتنی بر طرح) | گواهی شراکت و سهم از سود یک طرح مشخص | کمتر شدن سود یا تأخیر و نکول متقاضی | مدل اصلی سکوهای فرابورس |
در مدل ایران، هر سرمایهگذار به ازای مبلغ مشارکتش «گواهی شراکت» دریافت میکند که سند حق او در همان طرح است. این گواهی سهام شرکت متقاضی نیست و سپرده بانکی هم نیست.
چه کسانی در یک طرح نقش دارند؟
- متقاضی: کسبوکاری که به سرمایه نیاز دارد و طرح را با گزارش توجیهی و مدارک مالی ارائه میکند.
- عامل (سکو): شرکتی که طرح را ارزیابی، عرضه و تا پایان پیگیری میکند؛ یکتاکراد یکی از این سکوهاست.
- نهاد مالی: نهادی دارای مجوز از سازمان بورس که بر جریان پول طرح و انتقال آن به متقاضی نظارت میکند.
- تأمینکنندگان: مردمی که در طرح مشارکت میکنند.
- فرابورس ایران: برای هر طرح نماد اختصاصی صادر میکند و بر فعالیت سکوها نظارت دارد. چارچوب کلی این بازار در دستورالعمل تأمین مالی جمعی آمده است.
قواعد اصلی تأمین مالی جمعی در ایران
این چند قاعده برای سرمایهگذار مهماند، چون مستقیم روی ریسک و انتظار او اثر دارند (منبع: دستورالعمل تأمین مالی جمعی مصوب شورای عالی بورس و ابلاغیههای کارگروه ارزیابی تأمین مالی جمعی فرابورس):
| قاعده | مقدار فعلی | چرا برای شما مهم است؟ |
|---|---|---|
| نماد اختصاصی | هر طرح پیش از عرضه باید از فرابورس نماد بگیرد | طرح بدون نماد را میتوان غیرمعتبر دانست |
| آورده متقاضی | دستکم ۱۰ درصد مبلغ طرح | صاحب کسبوکار هم پول خودش را درگیر کرده است |
| سهم هر سرمایهگذار حقیقی | حداکثر ۵ درصد مبلغ طرح | طرح به یک نفر وابسته نمیشود |
| سقف تأمین مالی هر طرح | ۵۰ میلیارد تومان؛ با شرایط خاص تا ۱۰۰ میلیارد تومان | اندازه طرحها محدود است |
| مدت جمعآوری پول | حداکثر یک ماه | پول شما مدت طولانی بلاتکلیف نمیماند |
| نوع طرح | «همه یا هیچ» یا «شناور» (حداقل ۶۰ درصد مبلغ) | در طرح همه یا هیچ، اگر کل مبلغ جمع نشود پول برمیگردد |
| پرداخت سود | دستکم هر سه ماه یک بار | جریان نقدی دورهای دارید |
| گزارش پیشرفت طرح | هر سه ماه یک بار روی سکو | میتوانید روند اجرا را دنبال کنید |
سود تأمین مالی جمعی از کجا میآید؟
سود از فعالیت اقتصادی خود طرح میآید: فروش محصول، اجرای قرارداد یا گردش سرمایه کسبوکار. در صفحه هر طرح، نرخ سود بهصورت «پیشبینیشده» اعلام میشود؛ یعنی برآوردی بر اساس گزارش توجیهی طرح، نه عددی قطعی. اگر فروش یا هزینهها با برآورد فرق کند، سود واقعی هم میتواند کمتر یا بیشتر شود.
برای مقایسه منصفانه، علاوه بر نرخ، به سه چیز نگاه کنید: مدت طرح، زمانبندی پرداختها (سهماهه یا پایان دوره) و نوع وثیقه یا ضمانت اصل سرمایه. توضیح بیشتر درباره محاسبه و مالیات سود را در مقالههای سود تأمین مالی جمعی و معافیت مالیاتی تأمین مالی جمعی بخوانید.
ریسکهای تأمین مالی جمعی
- ریسک عملکرد: طرح ممکن است کمتر از پیشبینی سود کند.
- ریسک تأخیر یا نکول: متقاضی ممکن است سود یا اصل را دیر یا ناقص پرداخت کند. وثیقهها و ضمانتنامهها برای همین وضعیت گرفته میشوند، ولی وصول آنها زمانبر است.
- ریسک نقدشوندگی: پول شما تا پایان دوره طرح در آن میماند. امکان انتقال گواهی شراکت پیش از سررسید طبق مقررات وجود دارد، ولی بازار فعالی برای خرید و فروش همه گواهیها نیست.
- ریسک تورم: اگر تورم دوره از سود محققشده بیشتر باشد، قدرت خرید پولتان کم میشود.
بسیاری از طرحها برای اصل سرمایه، ضمانتنامه بانکی یا ضمانت صندوقهای ضمانت دارند. این ضمانت فقط اصل پول را پوشش میدهد، نه سود پیشبینیشده را. پیش از هر مشارکت بیانیه ریسک را کامل بخوانید.
نکته کاربردی: برای سنجش یک سکو، فقط به نرخ سود طرحهای در حال جمعآوری نگاه نکنید؛ طرحهای تمامشده را ببینید. چند درصدشان سر موعد تسویه شدهاند و سود پرداختشده چقدر با سود پیشبینیشده فاصله داشته است؟ این عدد واقعیترین نشانه کیفیت ارزیابی یک سکوست.
بهترین سکوی تأمین مالی جمعی را چطور انتخاب کنیم؟
- مطمئن شوید سکو مجوز کرادفاندینگ دارد: نامش را در فهرست سکوهای مجاز در صفحه تأمین مالی جمعی سایت فرابورس پیدا کنید.
- نماد هر طرح را در سامانه تأمین مالی جمعی فرابورس استعلام کنید.
- گزارشهای دورهای و وضعیت تسویه طرحهای قبلی سکو را ببینید؛ طرحهایی که به پایان رسیدهاند بهترین نشانه عملکرد سکو هستند.
- ببینید سکو چقدر شفاف درباره وثیقهها، ریسکها و تأخیرها توضیح میدهد.
- در طرحهای قبلی، فاصله سود پیشبینیشده با سود پرداختشده را مقایسه کنید.
معیارهای دقیقتر بررسی خود طرح را در راهنمای ارزیابی طرحهای تأمین مالی جمعی آوردهایم.
تأمین مالی جمعی برای کسبوکارها
برای صاحب کسبوکار، تأمین مالی جمعی جایگزینی برای وام بانکی یا ورود شریک است. کسبوکارهایی شانس بیشتری دارند که سابقه فعالیت و فروش مستند داشته باشند، بتوانند مصرف دقیق پول و جریان نقدی بازپرداخت را نشان دهند و وثیقه یا ضمانت مناسب ارائه کنند. سکو طرح را از نظر مالی، فنی و حقوقی ارزیابی میکند و پس از تأیید، برای آن نماد گرفته میشود. شرایط اولیه را در صفحه درخواست تأمین مالی ببینید.
نکته کاربردی: رایجترین ضعف طرحهایی که برای تأمین مالی جمعی آماده میشوند، ناهماهنگی جریان نقدی با زمانبندی پرداخت سود است. پیش از درخواست، پیشبینی ماهبهماه ورود و خروج پول را برای کل دوره طرح بسازید و مطمئن شوید در ماههای پرداخت سود، نقدینگی کافی دارید.
شروع سرمایهگذاری در تأمین مالی جمعی در چهار قدم
- سجام: احراز هویت سجام را کامل کنید (راهنمای سجام).
- ثبتنام در سکو: در سکو حساب کاربری بسازید.
- مطالعه طرح: گزارش توجیهی، زمانبندی پرداخت، وثیقهها و بیانیه ریسک طرح را بخوانید.
- مشارکت: مبلغ را در دوره جمعآوری پرداخت کنید و بعد گزارشهای دورهای طرح را دنبال کنید.
طرحهای در حال جمعآوری را در صفحه طرحهای یکتاکراد ببینید. بهتر است سرمایهتان را میان چند طرح با صنعت و سررسید متفاوت تقسیم کنید تا به عملکرد یک کسبوکار وابسته نباشید.
اگر میخواهید بدانید در سایت و اپلیکیشن یکتاکراد طرحها را کجا ببینید و چه امکاناتی در دسترس است، راهنمای سایت و اپلیکیشن یکتاکراد را بخوانید.
سؤالات متداول
تأمین مالی جمعی چیست؟
روشی برای تأمین سرمایه یک طرح مشخص با مشارکت تعداد زیادی سرمایهگذار با مبالغ کوچک، روی سکوهای تأمین مالی جمعی. سرمایهگذاران گواهی شراکت میگیرند و از سود همان طرح سهم میبرند.
تأمین مالی جمعی قانونی است؟
بله. تأمین مالی جمعی در ایران بر اساس دستورالعمل مصوب شورای عالی بورس و زیر نظر فرابورس انجام میشود. فقط سکوهایی که نامشان در فهرست فرابورس آمده مجاز به این فعالیت هستند.
سود تأمین مالی جمعی قطعی است؟
خیر. سود اعلامشده برای هر طرح پیشبینیشده است و به عملکرد طرح بستگی دارد. ضمانتنامهها، در صورت وجود، فقط اصل سرمایه را پوشش میدهند.
گواهی شراکت با سهام چه فرقی دارد؟
گواهی شراکت حق شما در یک طرح مشخص با مدت محدود است. سهام، مالکیت دائمی در کل شرکت است و در بورس معامله میشود.
با چه مبلغی میتوان شروع کرد؟
حداقل مبلغ مشارکت را هر سکو برای هر طرح تعیین میکند و معمولاً بسیار کمتر از ابزارهایی مثل خرید ملک است. مبلغ دقیق در صفحه هر طرح آمده است.
میتوان پیش از پایان طرح پول را برداشت کرد؟
معمولاً پول تا سررسید در طرح میماند. انتقال گواهی شراکت به دیگری طبق مقررات ممکن است، ولی روی آن حساب نکنید و فقط پولی را وارد کنید که تا پایان دوره لازم ندارید.
منابع
- فرابورس ایران، صفحه تأمین مالی جمعی — دستورالعمل، ابلاغیهها و فهرست سکوهای مجاز
- سامانه تأمین مالی جمعی فرابورس — استعلام نماد طرحها
- دستورالعمل تأمین مالی جمعی، مصوب شورای عالی بورس و اوراق بهادار، ۱۳۹۷/۰۲/۲۵
- ابلاغیه شماره ۶ کارگروه ارزیابی تأمین مالی جمعی (سقف طرحها)، آخرین بازنگری ۱۴۰۵/۰۲/۰۹
- ابلاغیه شماره ۷ کارگروه ارزیابی تأمین مالی جمعی (دوره جمعآوری، نوع طرح و تواتر پرداخت سود)
بازبینی تخصصی: محمدحسین رضوانیان، مدیرعامل یکتاکراد
این مطلب جنبه آموزشی دارد و توصیه سرمایهگذاری نیست. پیش از هر تصمیم مالی، ریسکها را بسنجید.