تأمین مالی جمعی یا وام بانکی؛ کدام برای کسبوکار شما مناسبتر است؟
تأمین مالی جمعی یا وام بانکی؟ شرایط، آورده ۱۰ درصدی، وثیقه، زمان دریافت پول و پیامد تأخیر را طبق مقررات فرابورس مقایسه کنید و با چکلیست تصمیم بگیرید.
فهرست مطالب
- تفاوت اصلی تأمین مالی جمعی و وام بانکی چیست؟
- مقایسه تأمین مالی جمعی و وام بانکی در یک جدول
- چه کسبوکاری میتواند از تأمین مالی جمعی استفاده کند؟
- وثیقه و ضمانت در تأمین مالی جمعی و وام بانکی چه فرقی دارد؟
- دریافت پول در تأمین مالی جمعی چقدر طول میکشد؟
- هزینه واقعی هر روش را چطور مقایسه کنیم؟
- اگر بازپرداخت عقب بیفتد، در هر روش چه اتفاقی میافتد؟
- تأمین مالی جمعی یا وام بانکی؛ چکلیست انتخاب
- آیا میشود هم وام بانکی گرفت و هم از تأمین مالی جمعی استفاده کرد؟
- تجربه جهانی درباره وام بانکی و تأمین مالی جمعی چه میگوید؟
- جمعبندی و گام بعدی
- منابع
تأمین مالی جمعی یا وام بانکی؟ اگر کسبوکار شما یک طرح مشخص با درآمد قابل پیشبینی دارد، میتواند حداقل ۱۰ درصد پول طرح را خودش بیاورد و وثیقهای مثل ضمانتنامه بانکی یا اوراق بهادار بورسی در اختیار دارد، تأمین مالی جمعی گزینهای جدی در کنار وام بانکی است. اما اگر نیاز شما پیوسته و بدون طرح مشخص است، یا نمیتوانید هر سه ماه گزارش پیشرفت منتشر کنید، تسهیلات بانکی معمولاً انتخاب سادهتری است. در این مقاله این دو مسیر را از نظر شرایط، وثیقه، زمان، هزینه و پیامد تأخیر کنار هم گذاشتهایم و در پایان یک چکلیست تصمیم آوردهایم.
عددها و مقررات این مطلب از متن دستورالعمل تأمین مالی جمعی و ابلاغیههای کارگروه ارزیابی در سایت فرابورس ایران گرفته شده و در تاریخ ۲۴ آبان ۱۴۰۵ با آخرین نسخه آنها تطبیق داده شده است.
تفاوت اصلی تأمین مالی جمعی و وام بانکی چیست؟
در وام بانکی یک بانک پول را از منابع خودش به شما قرض میدهد؛ در تأمین مالی جمعی، پول یک طرح مشخص از تعداد زیادی سرمایهگذار و از طریق یک سکوی مجاز جمع میشود و آنها در سود و زیان همان طرح شریک میشوند.
این تفاوت ساختاری، بقیه فرقها را توضیح میدهد. بانک به اعتبار و وثیقه شرکت شما نگاه میکند و برایش مهم نیست پول دقیقاً خرج کدام سفارش میشود. در تأمین مالی جمعی اما موضوع تأمین مالی «طرح» است: باید بگویید پول برای چه کاری، در چه مدتی و با چه برنامهای مصرف میشود. سرمایهگذاران در ازای پولشان «گواهی شراکت» میگیرند و سکو موظف است اطلاعات طرح و ریسکهای آن را پیش از جمعآوری پول منتشر کند. اگر با سازوکار کلی این روش آشنا نیستید، اول راهنمای کامل تأمین مالی جمعی را بخوانید.
تفاوت دوم در نظارت است. فعالیت سکوهای تأمین مالی جمعی در ایران تابع «دستورالعمل تأمین مالی جمعی» مصوب ۱۳۹۷/۰۲/۲۵ شورای عالی بورس است و هر طرح پیش از شروع جمعآوری پول باید از فرابورس ایران نماد بگیرد. این نماد را هر کسی میتواند استعلام کند.
مقایسه تأمین مالی جمعی و وام بانکی در یک جدول
جدول زیر خلاصه مقایسه است. ستون تأمین مالی جمعی بر اساس مقررات فعلی فرابورس پر شده است. ستون وام بانکی وضعیت رایج را نشان میدهد و شرایط دقیق آن به بانک و نوع تسهیلات بستگی دارد.
| معیار | تأمین مالی جمعی | وام بانکی |
|---|---|---|
| موضوع تأمین مالی | یک طرح مشخص با برنامه کسبوکار | شرکت یا نیاز عمومی آن |
| سهم آورده متقاضی | حداقل ۱۰٪ مبلغ طرح | بسته به بانک و نوع تسهیلات |
| سقف | ۵۰۰ میلیارد ریال برای هر طرح؛ تا ۱٬۰۰۰ میلیارد ریال با شرایط خاص | بسته به اعتبار، وثیقه و سقفهای بانک |
| مدت جمعآوری پول | حداکثر یک ماه پس از شروع فراخوان | بسته به فرایند بانک |
| شفافیت | انتشار اطلاعات طرح و گزارش پیشرفت هر ۳ ماه | گزارش به بانک، نه به عموم |
| پیامد تأخیر جدی | محرومیت از تأمین مالی جمعی برای دوره مشخص | جریمه تأخیر و اثر بر سابقه اعتباری |
چه کسبوکاری میتواند از تأمین مالی جمعی استفاده کند؟
کسبوکاری که طرح مشخص و قابل گزارش دارد، آورده لازم را تأمین میکند و وثیقه قابل قبول ارائه میدهد، میتواند از این روش استفاده کند. چند شرط کلیدی در مقررات آمده است:
- آورده متقاضی: طبق ماده ۱۱ دستورالعمل تأمین مالی جمعی، متقاضی باید حداقل ۱۰ درصد پول مورد نیاز طرح را خودش تأمین کند.
- سقف هر طرح: طبق پیوست ۱ ابلاغیه ۶ کارگروه ارزیابی (آخرین بهروزرسانی ۱۴۰۵/۰۲/۰۹)، سقف هر طرح ۵۰۰ میلیارد ریال است. تأمین مالی بیش از این مبلغ تا ۱٬۰۰۰ میلیارد ریال شرایط سختتری دارد؛ از جمله سودده بودن متقاضی بدون زیان انباشته، نسبت بدهی به دارایی حداکثر ۷۰ درصد، سرمایه ثبتی حداقل ۲۰۰ میلیارد ریال و ضمانت معتبر.
- سقف کل یک متقاضی: طبق بند ۳-۳ ابلاغیه ۴، هر متقاضی در هر زمان حداکثر تا دو برابر سقف هر طرح میتواند نزد همه سکوها طرح در حال اجرا داشته باشد.
- وضعیت حقوقی: سکو باید مطمئن شود متقاضی در حال تصفیه یا مشمول ماده ۱۴۱ اصلاحیه قانون تجارت نیست (بند ۲-۴ ابلاغیه ۴).
نتیجه عملی: شرکت تازهتأسیس بدون سابقه مالی یا شرکتی که زیان انباشته سنگین دارد، معمولاً در هر دو مسیر کار سختی دارد. اما شرکتی که سفارش یا قرارداد مشخصی دارد و فقط برای اجرای آن سرمایه در گردش میخواهد، در تأمین مالی جمعی میتواند همان طرح را مبنای درخواست قرار دهد. برای آشنایی با سایر گزینهها، مقاله روشهای تأمین مالی کسبوکار را ببینید.
وثیقه و ضمانت در تأمین مالی جمعی و وام بانکی چه فرقی دارد؟
در هر دو روش وثیقه لازم است، اما در تأمین مالی جمعی نوع وثیقه اهمیت بیشتری دارد، چون مقررات سهم وثیقههای نقدشونده را در سبد هر سکو تعیین کرده است.
طبق بند ۳-۵ ابلاغیه ۴ (آخرین بازنگری ۱۴۰۴/۱۰/۰۱)، دستکم ۸۰ درصد حجم طرحهای در حال اجرای هر سکو باید وثیقههایی از این گروه داشته باشد:
- ضمانتنامه تعهد پرداخت بانکها و مؤسسات اعتباری دارای مجوز بانک مرکزی؛
- توثیق اوراق بهادار پذیرفتهشده در فرابورس یا بورس تهران، یا واحدهای صندوقهای سرمایهگذاری؛
- ضمانتنامه صندوقهای دولتی مانند صندوق نوآوری و شکوفایی و صندوقهای پژوهش و فناوری غیردولتی.
وثیقههایی مثل چک، ملک یا ضمانتنامه حسن انجام تعهدات حداکثر ۲۰ درصد سبد سکو را تشکیل میدهند. تبصره ۱ بند ۳-۳ همان ابلاغیه هم میگوید هر متقاضی حداکثر ۴۰ درصد سقف مجاز خود را میتواند با این گروه از وثیقهها بگیرد. یعنی اگر تنها دارایی شما برای وثیقه ملک است، احتمالاً در تأمین مالی جمعی با محدودیت روبهرو میشوید.
اگر از اوراق بهادار بورسی بهعنوان وثیقه استفاده کنید، ارزش آن با میانگین قیمت تعدیلشده ۶ ماهه حساب میشود و باید بیشتر از اصل مبلغ طرح باشد؛ مثلاً برای سهام بازار اول و دوم بورس و فرابورس، ضریب ۱۵۰ درصد در پیوست ۱ ابلاغیه ۶ آمده است. این اوراق میتواند متعلق به متقاضی یا شخص دیگری باشد.
یک نکته مهم برای مقایسه: اگر برای تأمین مالی جمعی ضمانتنامه بانکی بگیرید، بانک برای صدور آن معمولاً وثیقه و کارمزد میخواهد. پس هزینه و زمان دریافت ضمانتنامه را هم در مقایسه حساب کنید.
دریافت پول در تأمین مالی جمعی چقدر طول میکشد؟
بعد از تأیید طرح و صدور نماد، جمعآوری پول حداکثر یک ماه طول میکشد و پول جمعشده حداکثر دو روز کاری بعد به حساب متقاضی میرسد. زمان ارزیابی و آمادهسازی مدارک پیش از آن، به کیفیت پرونده شما بستگی دارد.
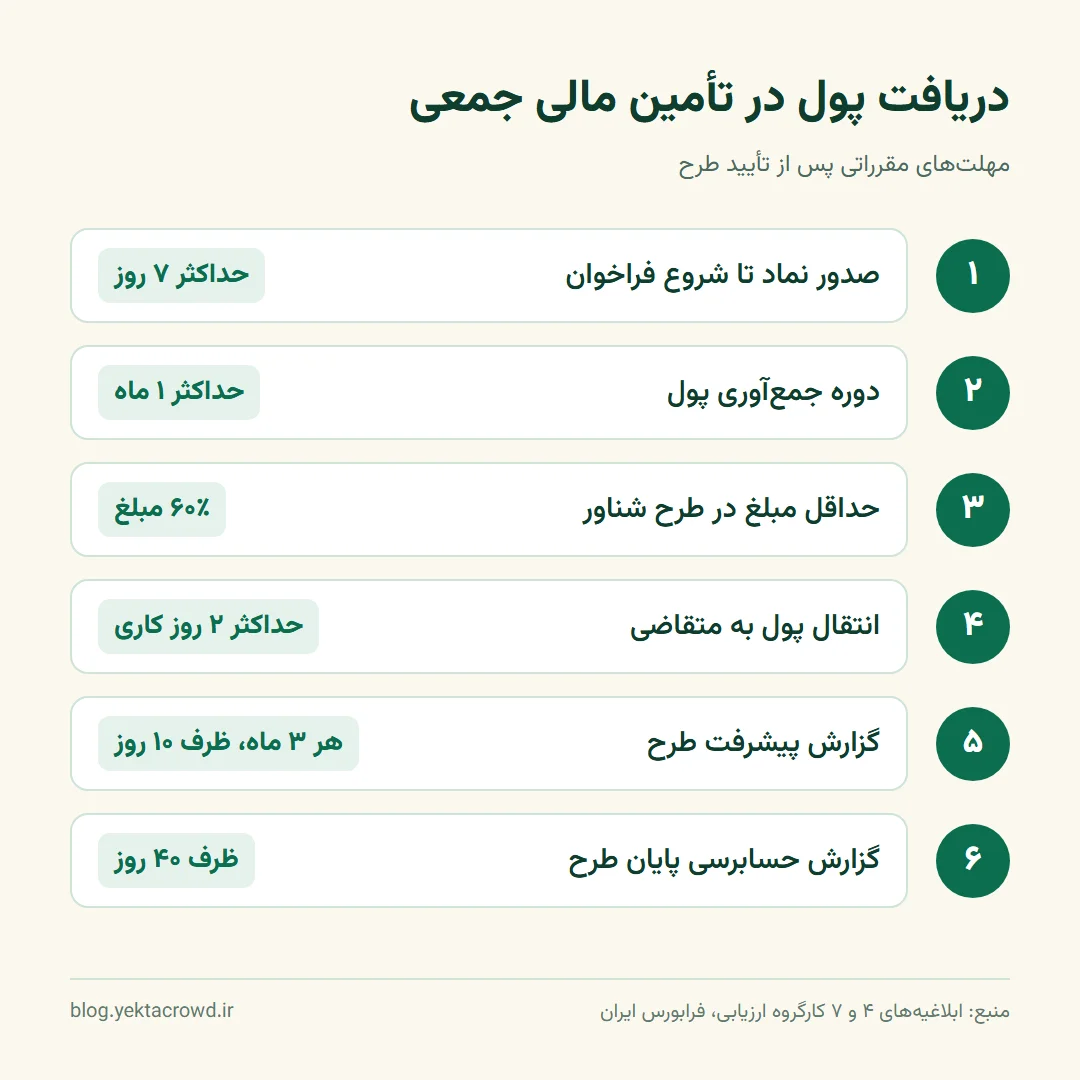
مراحل اصلی به این ترتیب است:
- ثبت درخواست و ارزیابی اولیه: سکو طرح، صورتهای مالی، سوابق اعتباری و وثیقه پیشنهادی را بررسی میکند. درباره معیارهای این مرحله در مقاله ارزیابی طرحهای تأمین مالی جمعی توضیح دادهایم.
- قرارداد: فرابورس قرارداد نمونه میان سکو و متقاضی را در صفحه تأمین مالی جمعی خود منتشر کرده است. پیش از امضا، متن آن را بخوانید و با قرارداد پیشنهادی سکو مقایسه کنید.
- صدور نماد: فرابورس برای طرح نماد صادر میکند. طبق بند ۴-د ابلاغیه ۷، جمعآوری پول باید حداکثر ۷ روز پس از صدور نماد شروع شود.
- فراخوان: طبق بند ۴-ه ابلاغیه ۷، دوره جمعآوری حداکثر یک ماه است. در طرح «شناور»، حداقل مبلغی که باید جمع شود ۶۰ درصد مبلغ درخواستی است.
- انتقال پول: طبق تبصره ۳ بند ۲-۸ ابلاغیه ۴، سکو باید حداکثر دو روز کاری پس از تکمیل مبلغ، پول را به متقاضی منتقل کند.
- اجرا و گزارش: متقاضی هر سه ماه گزارش پیشرفت طرح را ظرف ۱۰ روز منتشر میکند و گزارش حسابرسی سالانه و پایان طرح هم لازم است (بخش ۳ ابلاغیه ۷).
در وام بانکی، زمان دریافت پول به بانک، سابقه حساب شما و نوع وثیقه بستگی دارد و قاعده عمومی واحدی برای آن منتشر نشده است. بهتر است همین مراحل را برای بانک خودتان بپرسید و مدت هر کدام را کنار جدول بالا بنویسید.
هزینه واقعی هر روش را چطور مقایسه کنیم؟
نرخ اسمی بهتنهایی معیار درستی نیست؛ باید کل پولی را که میپردازید با پولی که واقعاً در اختیار میگیرید مقایسه کنید.
در تأمین مالی جمعی، هزینهها معمولاً اینهاست: سودی که بر اساس عملکرد طرح به سرمایهگذاران پرداخت میشود، کارمزد سکو، هزینه صدور ضمانتنامه یا توثیق اوراق، و هزینه حسابرسی و گزارشدهی. در وام بانکی هم علاوه بر سود تسهیلات، ممکن است کارمزد، هزینه ترهین وثیقه یا الزام به نگهداری بخشی از پول در حساب وجود داشته باشد.
یک مثال عددی با فرضهای روشن: فرض کنید یک شرکت ۱۰ میلیارد تومان تسهیلات میگیرد، اما باید ۲ میلیارد تومان از آن را در طول دوره در حساب نگه دارد. پول قابل استفاده شرکت ۸ میلیارد تومان است، ولی هزینه سود بر ۱۰ میلیارد محاسبه میشود. یعنی هزینه هر تومانِ قابل استفاده، ۲۵ درصد بیشتر از نرخ اسمی است (۱۰ تقسیم بر ۸). همین حساب را برای هر هزینه جانبی در هر دو روش انجام دهید.
فرمول ساده برای مقایسه:
هزینه واقعی هر روش = (مجموع همه پرداختها در طول دوره − مبلغ دریافتی) ÷ مبلغی که واقعاً قابل استفاده است
این عدد را برای هر دو گزینه با همان مدت و همان مبلغ حساب کنید. هزینه آورده ۱۰ درصدی را هم در نظر بگیرید، چون آن پول را نمیتوانید جای دیگری خرج کنید.
اگر بازپرداخت عقب بیفتد، در هر روش چه اتفاقی میافتد؟
در تأمین مالی جمعی، تأخیر در بازپرداخت باعث محرومیت متقاضی از خدمات تأمین مالی جمعی در همه سکوها میشود و طول محرومیت به مدت تأخیر بستگی دارد.
طبق تبصره ۲ بند ۳-۳ ابلاغیه ۴ (آخرین بازنگری ۱۴۰۴/۰۸/۱۸):
- تسویه از ۲ روز کاری تا یک ماه پس از سررسید: ۶ ماه محرومیت پس از ایفای کامل تعهدات؛
- تسویه بین ۱ تا ۶ ماه پس از سررسید: یک سال محرومیت؛
- بیش از ۶ ماه: یک سال بهاضافه ۳ ماه برای هر ماه تأخیر مازاد.
تأخیر در گزارشدهی هم محرومیت دارد: طبق تبصره ۵ همان بند (۱۴۰۵/۰۳/۰۳)، حتی یک گزارش معوق مانع صدور نماد برای طرح بعدی میشود. علاوه بر این، سکو در صورت نکول، ضمانتنامه یا وثیقه را مطالبه میکند و موضوع را در سکو افشا میکند.
در وام بانکی، تأخیر معمولاً جریمه تأخیر دارد و روی سابقه اعتباری شرکت و مدیران اثر میگذارد. این سابقه بعداً در تأمین مالی جمعی هم دیده میشود: برای طرحهای بالای ۵۰۰ میلیارد ریال، مدیرعامل و اعضای هیئتمدیره متقاضی نباید بدهی معوق بانکی داشته باشند (پیوست ۱ ابلاغیه ۶).
تأمین مالی جمعی یا وام بانکی؛ چکلیست انتخاب
اگر به بیشتر پرسشهای زیر پاسخ «بله» میدهید، تأمین مالی جمعی ارزش بررسی جدی دارد:
- آیا پول برای یک طرح مشخص با زمانبندی و درآمد قابل اندازهگیری لازم است؟
- آیا میتوانید حداقل ۱۰ درصد مبلغ طرح را خودتان تأمین کنید؟
- آیا ضمانتنامه بانکی، ضمانتنامه صندوقهای حمایتی یا اوراق بهادار بورسی برای وثیقه در دسترس دارید؟
- آیا مبلغ مورد نیاز در سقف ۵۰۰ میلیارد ریال برای هر طرح جا میشود؟
- آیا آمادگی دارید اطلاعات طرح عمومی شود و هر سه ماه گزارش پیشرفت بدهید؟
- آیا جریان نقد طرح طوری است که در سررسید بدون تأخیر پرداخت کنید؟
اگر پاسخ پرسش ۱ یا ۵ «نه» است، معمولاً وام بانکی یا ابزارهای دیگری مثل لیزینگ و فاکتورینگ مناسبترند. اگر پاسخ پرسش ۳ «نه» است، پیش از هر اقدام بررسی کنید چه وثیقهای میتوانید فراهم کنید، چون در هر دو مسیر مانع اصلی همین است.
آیا میشود هم وام بانکی گرفت و هم از تأمین مالی جمعی استفاده کرد؟
بله؛ این دو روش با هم منافاتی ندارند و بسیاری از شرکتها برای نیازهای مختلف از هر دو استفاده میکنند. فقط دو نکته را در نظر داشته باشید. اول، طرحهای در حال اجرای تأمین مالی جمعی که هنوز در صورتهای مالی نیامدهاند، در محاسبه نسبت بدهی به دارایی لحاظ میشوند (تبصره ۱ پیوست ۱ ابلاغیه ۶). دوم، بازپرداخت هر دو بدهی از یک جریان نقد انجام میشود؛ پس سررسیدها را طوری بچینید که روی هم نیفتند.
برای شرکتهای کوچک و متوسط، مقایسه گستردهتری در مقاله روشهای تأمین مالی شرکتهای کوچک و متوسط آمده است.
تجربه جهانی درباره وام بانکی و تأمین مالی جمعی چه میگوید؟
در دنیا هم بانکها هنوز اصلیترین منبع تأمین مالی کسبوکارهای کوچک و متوسطاند، اما سهم روشهای جایگزین رو به افزایش است.
گزارش Financing SMEs and Entrepreneurs 2024 سازمان همکاری اقتصادی و توسعه (OECD) میگوید در سال ۲۰۲۲، با افزایش تند نرخهای بهره سیاستی، هزینه تأمین مالی این شرکتها بیش از هر زمان دیگری در سابقه این گزارش بالا رفت و وامدهی به آنها کاهش یافت. همین گزارش اشاره میکند بانکها هنوز کانال اصلیاند ولی سهمشان نسبت به منابع جایگزین کوچکتر میشود و سکوهای آنلاین تأمین مالی جایگزین رشد کردهاند.
در آمریکا، طبق مقررات Regulation Crowdfunding کمیسیون بورس آمریکا (SEC)، هر شرکت در یک دوره ۱۲ ماهه حداکثر ۵ میلیون دلار میتواند از این روش جمع کند و همه معاملات باید آنلاین و از طریق واسطه ثبتشده نزد SEC انجام شود. منطق مشترک هر دو نظام این است که تأمین مالی جمعی برای طرحهای کوچک و متوسط طراحی شده و با شفافیت اجباری همراه است.
| موضوع | ایران | آمریکا |
|---|---|---|
| سقف | ۵۰۰ میلیارد ریال برای هر طرح (تا ۱٬۰۰۰ با شرایط) | ۵ میلیون دلار برای هر شرکت در ۱۲ ماه |
| واسطه | سکوی تأمین مالی جمعی؛ هر طرح با نماد فرابورس | واسطه ثبتشده نزد SEC |
| ابزار سرمایهگذار | گواهی شراکت | اوراق بهادار شرکت |
جمعبندی و گام بعدی
وام بانکی برای نیازهای عمومی و پیوسته شرکت مناسبتر است و تأمین مالی جمعی برای طرحهای مشخص با برنامه روشن، آورده ۱۰ درصدی و وثیقه نقدشونده. پیش از تصمیم، هزینه واقعی هر دو گزینه را با فرمول بالا حساب کنید و چکلیست را با تیم مالی مرور کنید.
اگر کسبوکار شما شرایط بالا را دارد، میتوانید شرایط و مدارک لازم را در صفحه درخواست تأمین مالی یکتاکراد ببینید و درخواست خود را برای ارزیابی ثبت کنید. ثبت درخواست به معنای پذیرش طرح نیست و هر طرح پس از ارزیابی و صدور نماد فرابورس منتشر میشود.
منابع
- فرابورس ایران، صفحه تأمین مالی جمعی: دستورالعمل تأمین مالی جمعی (۱۳۹۷/۰۲/۲۵)، ابلاغیه ۴ (ضوابط اجرایی مواد ۳۹ و ۴۴)، ابلاغیه ۶ و ابلاغیه ۷ کارگروه ارزیابی و قراردادهای نمونه.
- ابلاغیه شماره ۶ کارگروه ارزیابی تأمین مالی جمعی (فایل PDF)
- ابلاغیه شماره ۴ کارگروه ارزیابی تأمین مالی جمعی (فایل PDF)
- ابلاغیه شماره ۷ کارگروه ارزیابی تأمین مالی جمعی (فایل PDF)
- OECD (2024), Financing SMEs and Entrepreneurs 2024: An OECD Scoreboard
- U.S. SEC, Regulation Crowdfunding
آخرین بهروزرسانی: ۲۴ آبان ۱۴۰۵. مقررات تأمین مالی جمعی بهطور مرتب بازنگری میشود؛ پیش از تصمیم، آخرین نسخه ابلاغیهها را در سایت فرابورس ببینید.