نظریه سلسلهمراتبی تأمین مالی (Pecking Order)؛ مفهوم، مثال و شواهد
فهرست مطالب
- نظریه سلسلهمراتبی تأمین مالی چیست؟
- تاریخچه نظریه: از دونالدسون تا مایرز
- سازوکار نظریه: عدم تقارن اطلاعاتی و انتخاب نامطلوب
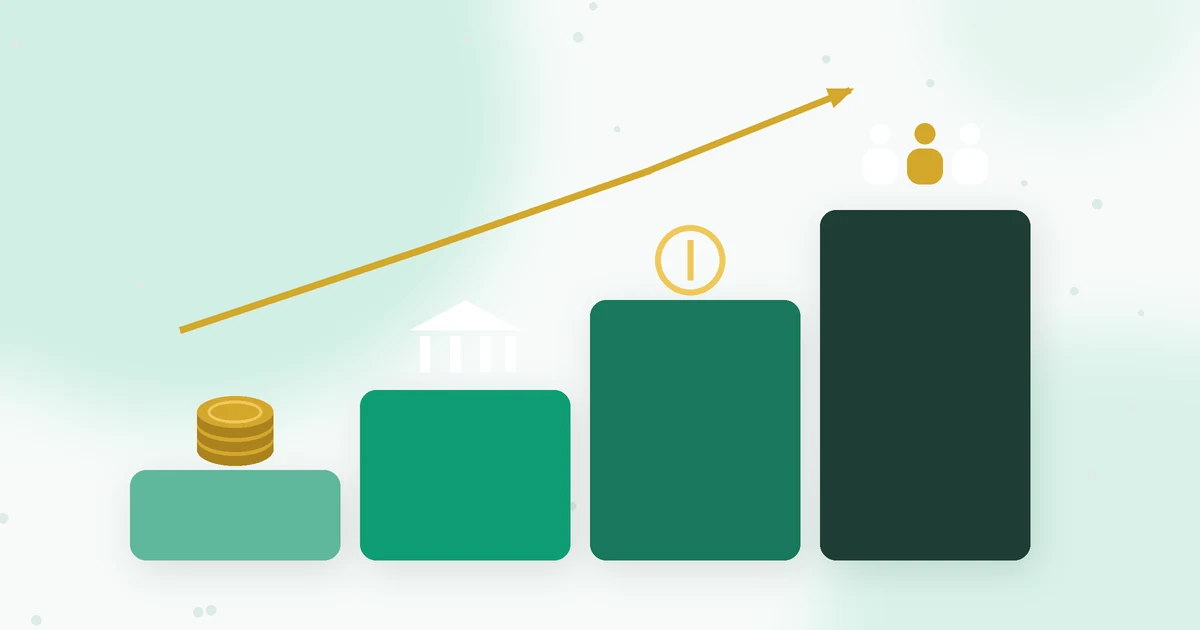
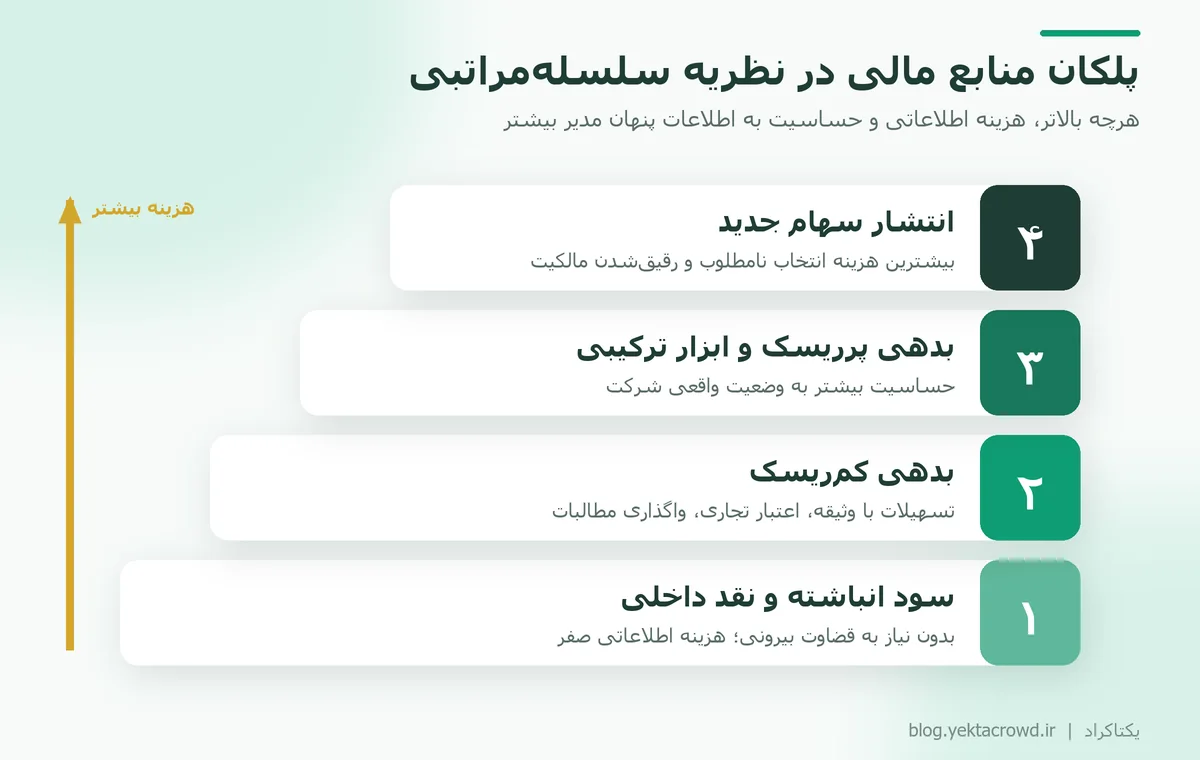
- پلکان منابع مالی در نظریه سلسلهمراتبی
- مقایسه نظریه سلسلهمراتبی با نظریه موازنه و نظریههای دیگر
- شواهد تجربی: نظریه سلسلهمراتبی در عمل چقدر درست است؟
- نظریه سلسلهمراتبی برای کسبوکارهای کوچک و نوپا
- تأمین مالی جمعی کجای پلکان قرار میگیرد؟
- درسهای عملی نظریه سلسلهمراتبی برای مدیر مالی
- نقدها و محدودیتهای نظریه
- مطالب مرتبط
- سؤالات متداول
- منابع
نظریه سلسلهمراتبی تأمین مالی (Pecking Order Theory) میگوید شرکتها منابع مالی را به ترتیب هزینه اطلاعاتیشان انتخاب میکنند: اول سود انباشته و نقد داخلی، بعد بدهی کمریسک، سپس ابزارهای ترکیبی و در آخر انتشار سهام جدید. دلیل این ترتیب «عدم تقارن اطلاعاتی» است؛ مدیر بیش از سرمایهگذار بیرونی از ارزش واقعی شرکت خبر دارد و سرمایهگذار برای جبران این ابهام، از منابع حساستر مثل سهام هزینه بیشتری میگیرد. استوارت مایرز و نیکلاس ماجلوف این نظریه را در سال ۱۹۸۴ صورتبندی کردند.
خلاصه در یک نگاه: ترتیب انتخاب منابع از «کمترین وابستگی به اطلاعات پنهان» به «بیشترین وابستگی» است. نظریه نسبت بدهی هدف ندارد؛ نسبت بدهی هر شرکت نتیجه انباشته نیازهای مالی گذشته آن است. شواهد برای شرکتهای بالغ قویتر و برای شرکتهای کوچک و پررشد ضعیفتر است.
نظریه سلسلهمراتبی تأمین مالی چیست؟
نظریه سلسلهمراتبی یکی از سه نظریه اصلی «ساختار سرمایه» در مالی شرکتی است؛ یعنی نظریههایی که توضیح میدهند شرکت چه ترکیبی از بدهی و سرمایه مالکانه را برای تأمین مالی انتخاب میکند. در منابع فارسی آن را با نامهای «نظریه ترتیب انتخاب منابع»، «نظریه رتبهبندی منابع» یا «تئوری سلسلهمراتبی» هم میشناسند. واژه انگلیسی pecking order از رفتار مرغها گرفته شده که به ترتیب جایگاهشان در گروه دانه برمیدارند.
پیام اصلی نظریه ساده است: هزینه هر منبع مالی فقط سود یا کارمزدی نیست که در قرارداد نوشته میشود. بخشی از هزینه، «تخفیفی» است که سرمایهگذار بیرونی به خاطر ناآگاهی از وضعیت واقعی شرکت از قیمت کم میکند. هرچه ارزش یک منبع بیشتر به اطلاعات پنهان مدیر وابسته باشد، این تخفیف بزرگتر است.
سه پیشبینی اصلی نظریه
- ترجیح منابع داخلی: شرکت تا جایی که سود انباشته و نقد داخلی دارد، سراغ منبع بیرونی نمیرود.
- بدهی پیش از سهام: اگر منبع داخلی کافی نباشد، شرکت اول بدهی کمریسک و بعد ابزارهای ترکیبی را انتخاب میکند.
- سهام بهعنوان آخرین راه: انتشار سهام جدید فقط زمانی انتخاب میشود که ظرفیت بدهی تمام شده یا هزینه درماندگی مالی بالا رفته باشد.
تاریخچه نظریه: از دونالدسون تا مایرز
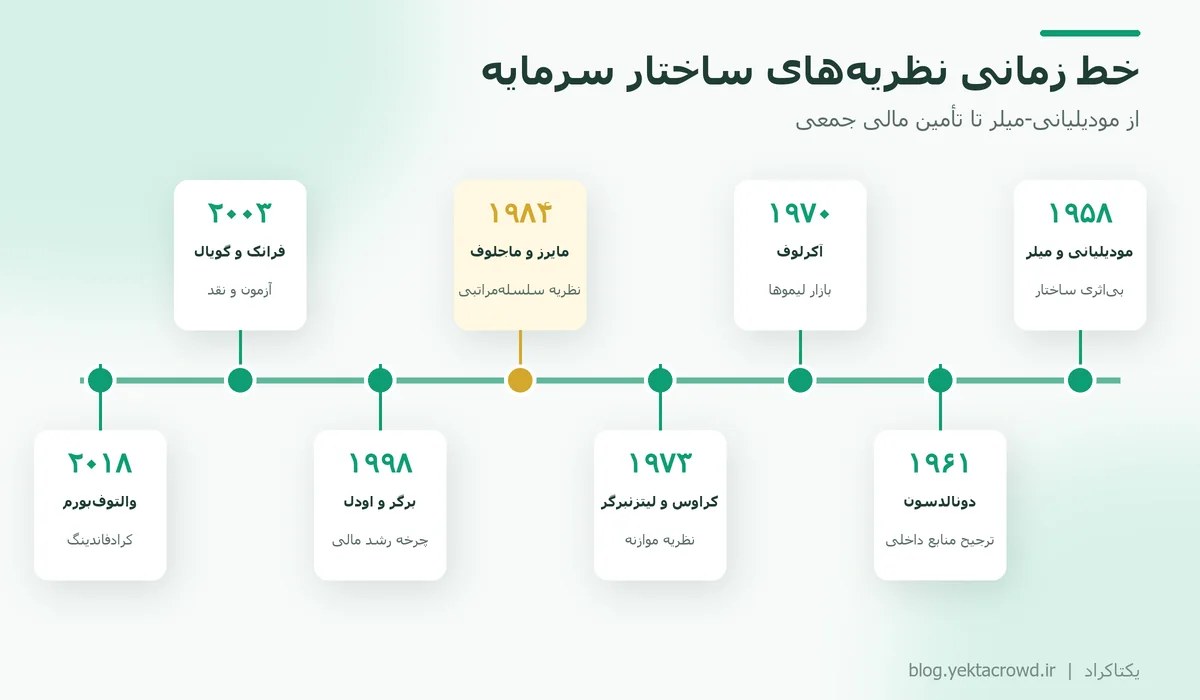
- ۱۹۵۸، مودیلیانی و میلر: نشان دادند در بازار کامل، بدون مالیات، هزینه ورشکستگی و عدم تقارن اطلاعات، ترکیب بدهی و سهام بر ارزش شرکت اثری ندارد. همه نظریههای بعدی با کنار گذاشتن یکی از این فرضها ساخته شدند.
- ۱۹۶۱، گوردون دونالدسون: در مطالعه شرکتهای بزرگ آمریکایی دید مدیران به منابع داخلی تکیه میکنند و از انتشار سهام پرهیز دارند. این نخستین مشاهده تجربی رفتاری بود که بعدها «سلسلهمراتبی» نام گرفت.
- ۱۹۷۰، جرج آکرلوف: در مقاله «بازار لیموها» نشان داد عدم تقارن اطلاعاتی چگونه به انتخاب نامطلوب منجر میشود. این ایده پایه نظری نظریه سلسلهمراتبی شد.
- ۱۹۸۴، مایرز و ماجلوف: در Journal of Financial Economics مدل ریاضی نظریه را ارائه کردند. مایرز در همان سال در سخنرانی ریاست انجمن مالی آمریکا با عنوان «معمای ساختار سرمایه» آن را در برابر نظریه موازنه قرار داد.
- ۱۹۹۹ تا ۲۰۱۰، آزمونهای تجربی: شیامسوندر و مایرز (۱۹۹۹)، فاما و فرنچ (۲۰۰۲)، فرانک و گویال (۲۰۰۳) و لیری و رابرتز (۲۰۱۰) نظریه را با دادههای واقعی آزمودند.
- ۲۰۱۸، کرادفاندینگ: والتوفبورم، شوینباخر و واناکر منطق سلسلهمراتبی را به تأمین مالی جمعی سهامی بردند.
سازوکار نظریه: عدم تقارن اطلاعاتی و انتخاب نامطلوب
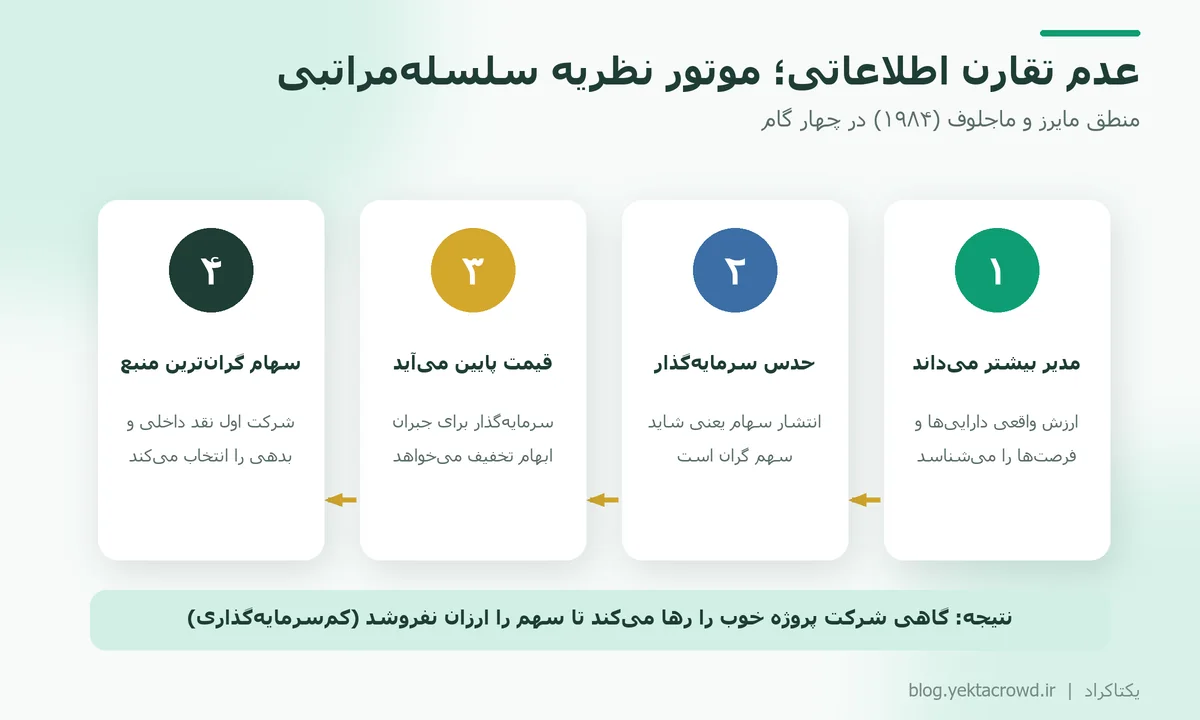
مدیران درباره ارزش داراییها و فرصتهای آینده شرکت بیش از سرمایهگذاران بیرونی میدانند. منطق مایرز و ماجلوف چهار مرحله دارد:
- اگر مدیر سهام شرکت را ارزانتر از ارزش واقعی بداند، تمایلی به فروش آن ندارد؛ چون با فروش ارزان، بخشی از ارزش سهامداران فعلی به سهامداران جدید منتقل میشود.
- اگر سهام را گرانتر از ارزش واقعی بداند، فروش آن به نفع سهامداران فعلی است.
- سرمایهگذاران این انگیزه را میفهمند؛ پس اعلام انتشار سهام را نشانه احتمال گرانی سهم تفسیر میکنند و قیمت پیشنهادی خود را پایین میآورند.
- نتیجه: فروش سهم جدید پرهزینهترین منبع میشود و حتی ممکن است شرکت از یک پروژه خوب صرفنظر کند تا سهم را ارزان نفروشد. مایرز و ماجلوف این پدیده را «کمسرمایهگذاری» (underinvestment) نامیدند.
مثال عددی: چرا شرکت از پروژه خوب صرفنظر میکند؟
این مثال فرضی و سادهشده است تا منطق مدل دیده شود.
- مدیر میداند ارزش واقعی داراییهای فعلی شرکت ۱۳۰ میلیارد تومان است، ولی بازار به خاطر ناآگاهی آن را ۱۰۰ میلیارد تومان ارزشگذاری میکند.
- یک پروژه جدید ۲۰ میلیارد تومان هزینه دارد و ارزش آن ۲۵ میلیارد تومان است؛ یعنی ارزش خالص فعلی (NPV) آن ۵ میلیارد تومان مثبت است.
حالت اول، تأمین با انتشار سهام: سهامداران جدید با پرداخت ۲۰ میلیارد، بر اساس قیمت بازار ۲۰ از ۱۲۰ یعنی حدود ۱۶٫۷ درصد شرکت را میگیرند. ارزش واقعی شرکت پس از پروژه ۱۳۰ + ۲۵ = ۱۵۵ میلیارد است. سهم سهامداران جدید حدود ۲۵٫۸ میلیارد و سهم سهامداران فعلی حدود ۱۲۹٫۲ میلیارد میشود. این عدد از ۱۳۰ میلیاردِ بدون پروژه کمتر است؛ پس مدیری که به نفع سهامداران فعلی تصمیم میگیرد، پروژه را رد میکند.
حالت دوم، تأمین با بدهی کمریسک: اگر شرکت ۲۰ میلیارد را با بدهی منصفانه تأمین کند، ارزش سهامداران فعلی ۱۵۵ − ۲۰ = ۱۳۵ میلیارد میشود. کل ارزش خالص پروژه به سهامداران فعلی میرسد و پروژه اجرا میشود.
حالت سوم، تأمین از منابع داخلی: اگر شرکت ۲۰ میلیارد نقد داخلی داشته باشد، اصلاً مسئله قیمتگذاری بیرونی پیش نمیآید.
| روش تأمین ۲۰ میلیارد | ارزش سهامداران فعلی پس از پروژه | تصمیم مدیر |
|---|---|---|
| بدون پروژه | ۱۳۰ میلیارد | مبنای مقایسه |
| انتشار سهام با قیمت ناآگاهانه بازار | حدود ۱۲۹٫۲ میلیارد | رد پروژه |
| بدهی کمریسک | ۱۳۵ میلیارد | اجرای پروژه |
| نقد داخلی | ۱۳۵ میلیارد | اجرای پروژه |
این مثال نشان میدهد چرا نقد داخلی و بدهی کمریسک بر سهام مقدماند: ارزش آنها کمتر به اختلاف دانستههای مدیر و بازار وابسته است.
پلکان منابع مالی در نظریه سلسلهمراتبی
| پله | منبع | چرا در این جایگاه است؟ |
|---|---|---|
| ۱ | سود انباشته و نقد داخلی | نیاز به قضاوت بیرونی ندارد؛ هزینه اطلاعاتی صفر |
| ۲ | بدهی کمریسک (تسهیلات با وثیقه، اعتبار تجاری، واگذاری مطالبات) | ارزش طلب کمتر به اطلاعات پنهان مدیر وابسته است |
| ۳ | بدهی پرریسکتر و ابزارهای ترکیبی | حساسیت بیشتر به وضعیت واقعی شرکت |
| ۴ | انتشار سهام یا واگذاری سهم مالکانه | بیشترین هزینه انتخاب نامطلوب و رقیقشدن مالکیت |
ظرفیت بدهی ذخیره (Financial Slack)
یکی از نتیجههای مهم نظریه این است که شرکتها عاقلانه «ظرفیت بدهی ذخیره» و نقد احتیاطی نگه میدارند. اگر شرکت امروز همه ظرفیت وام خود را مصرف کند، فردا که پروژه خوبی پیدا شود ناچار است به پله آخر یعنی انتشار سهام برود یا از پروژه صرفنظر کند. مایرز در «معمای ساختار سرمایه» توضیح میدهد که همین انگیزه، رفتار محافظهکارانه برخی شرکتهای سودده در وامگیری را توضیح میدهد.
نسبت بدهی هدف وجود ندارد
در نظریه سلسلهمراتبی، شرکت به دنبال یک نسبت بدهی بهینه نیست. نسبت بدهی هر شرکت حاصل جمع نیازهای مالی گذشته منهای منابع داخلی آن است. به همین دلیل نظریه پیشبینی میکند شرکتهای سوددهتر بدهی کمتری داشته باشند؛ نه چون بدهی بد است، بلکه چون به آن نیاز ندارند.
مقایسه نظریه سلسلهمراتبی با نظریه موازنه و نظریههای دیگر
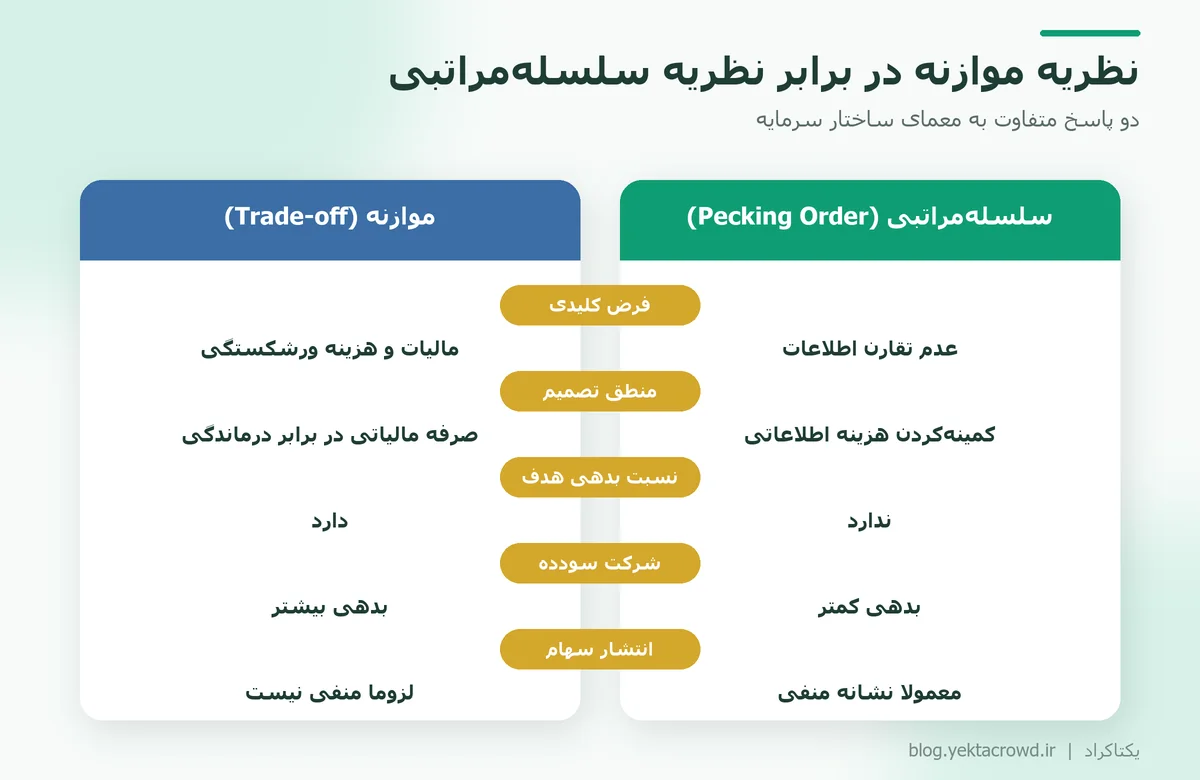
| موضوع | نظریه موازنه (Trade-off) | نظریه سلسلهمراتبی (Pecking Order) |
|---|---|---|
| فرض کنارگذاشتهشده از مودیلیانی-میلر | نبود مالیات و هزینه ورشکستگی | تقارن اطلاعات میان مدیر و سرمایهگذار |
| منطق تصمیم | موازنه صرفه مالیاتی بدهی با هزینه درماندگی مالی | کمینهکردن هزینه اطلاعاتی منابع بیرونی |
| نسبت بدهی هدف | وجود دارد و شرکت به سمت آن تعدیل میکند | وجود ندارد؛ نتیجه نیازهای انباشته است |
| پیشبینی برای شرکت سودده | بدهی بیشتر، برای استفاده از صرفه مالیاتی | بدهی کمتر، چون منابع داخلی بیشتری دارد |
| واکنش بازار به انتشار سهام | لزوماً منفی نیست | معمولاً منفی؛ نشانه احتمال گرانی سهم |
| منبع اصلی | Kraus & Litzenberger (1973) | Myers & Majluf (1984) |
دو دیدگاه دیگر هم در کنار این دو مطرحاند:
- نظریه نمایندگی (جنسن و مکلینگ، ۱۹۷۶): بدهی میتواند مدیر را به انضباط وادارد و از هدر رفتن نقد آزاد جلوگیری کند، ولی تعارض منافع سهامدار و طلبکار هزینه خودش را دارد.
- نظریه زمانبندی بازار (بیکر و وورگلر، ۲۰۰۲): شرکتها وقتی قیمت سهامشان بالاست سهام منتشر میکنند و ساختار سرمایه فعلی، اثر انباشته همین تلاشهای زمانبندی است.
در عمل، هیچکدام از این نظریهها بهتنهایی رفتار همه شرکتها را توضیح نمیدهد. پژوهشگران معمولاً آنها را مکمل هم میدانند.
شواهد تجربی: نظریه سلسلهمراتبی در عمل چقدر درست است؟
آزمون شیامسوندر و مایرز
شیامسوندر و مایرز (۱۹۹۹) یک آزمون ساده طراحی کردند. آنها «کسری مالی» شرکت را اینطور تعریف کردند: مجموع سود تقسیمی، مخارج سرمایهای، افزایش سرمایه در گردش و بازپرداخت بدهی، منهای جریان نقد عملیاتی. اگر نظریه سلسلهمراتبی درست باشد، این کسری باید تقریباً بهطور کامل با بدهی جدید پر شود:
ΔD = a + b × DEF
در این رابطه ΔD تغییر بدهی، DEF کسری مالی و b ضریبی است که طبق نظریه باید نزدیک به یک باشد. نتیجه آنها برای نمونهای از شرکتهای بالغ آمریکایی این بود که این مدل ساده، تغییرات بدهی را بسیار بهتر از مدل موازنه توضیح میدهد.
شواهد موافق، مخالف و ترکیبی
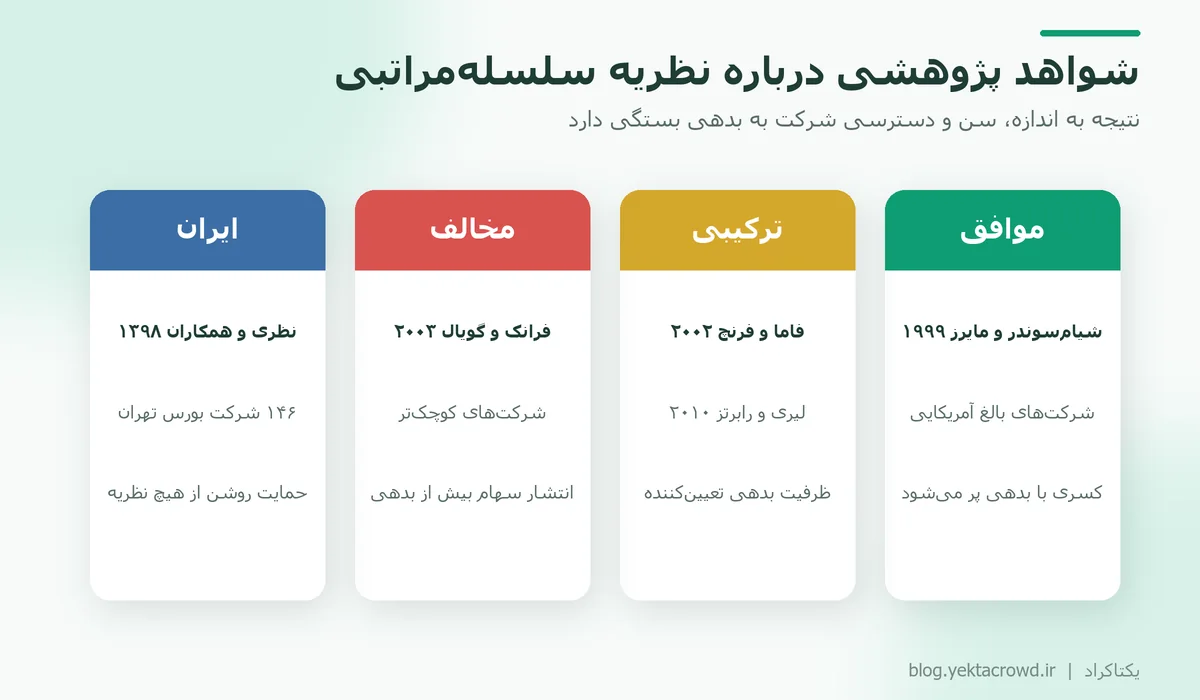
- شواهد موافق: شیامسوندر و مایرز (۱۹۹۹) برای شرکتهای بالغ؛ همچنین این یافته پایدار که شرکتهای سوددهتر بدهی کمتری دارند.
- شواهد مخالف: فرانک و گویال (۲۰۰۳) با دادههای ۱۹۷۱ تا ۱۹۹۸ شرکتهای بورسی آمریکا دیدند انتشار خالص سهام، کسری مالی را بیشتر از بدهی دنبال میکند؛ بهویژه برای شرکتهای کوچکتر.
- شواهد ترکیبی: فاما و فرنچ (۲۰۰۲) نتیجه گرفتند برخی پیشبینیهای هر دو نظریه تأیید و برخی رد میشوند؛ شرکتهای کوچک و پررشد بیش از انتظار سهام منتشر میکنند.
- یک توضیح آشتیدهنده: لیری و رابرتز (۲۰۱۰) نشان دادند وقتی محدودیت ظرفیت بدهی در نظر گرفته شود، بخشی از ناسازگاریها توضیح داده میشود؛ شرکت کوچک گاهی سهام منتشر میکند چون اصلاً به بدهی دسترسی ندارد، نه چون سهام را ترجیح میدهد.
شواهد بازار سرمایه ایران
پژوهشهای بورس تهران هم یکدست نیستند. برای نمونه، نظری، بوژمهرانی و تحریری (۱۳۹۸) در بررسی ۱۴۶ شرکت طی ۱۳۹۰ تا ۱۳۹۶ در مجله تحقیقات مالی دانشگاه تهران، حمایت روشنی از هیچیک از دو نظریه موازنه و سلسلهمراتبی پیدا نکردند. ویژگیهای بازار ایران، از جمله نقش پررنگ نظام بانکی در تأمین مالی، تورم بالا و تفاوت هزینه واقعی بدهی با نرخ اسمی آن، میتواند ترتیب انتخاب منابع را از پیشبینی نظریه دور کند.
جمعبندی منصفانه این است: نظریه سلسلهمراتبی برای شرکتهای بالغ با دسترسی به بدهی توضیحدهنده خوبی است؛ برای شرکتهای کوچک، نوپا یا پررشد که ظرفیت بدهی محدودی دارند، کمتر صدق میکند.
نظریه سلسلهمراتبی برای کسبوکارهای کوچک و نوپا
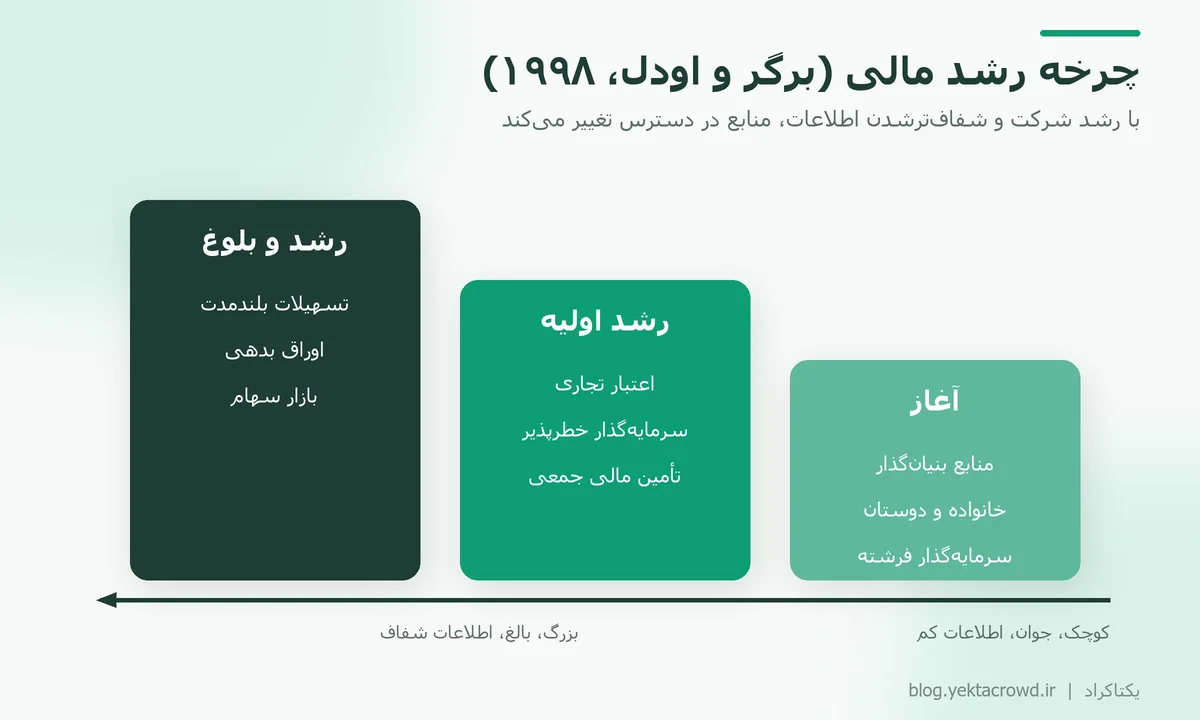
برگر و اودل (۱۹۹۸) چارچوب «چرخه رشد مالی» را مطرح کردند: کسبوکار در هر مرحله عمر، ساختار سرمایه متفاوتی دارد.
- مرحله آغاز: منابع بنیانگذار، خانواده و دوستان، و سرمایهگذار فرشته. سابقه مالی و دارایی وثیقهپذیر هنوز وجود ندارد.
- مرحله رشد اولیه: اعتبار تجاری، سرمایهگذاری خطرپذیر، تسهیلات کوتاهمدت و تأمین مالی جمعی طرحمحور.
- مرحله رشد و بلوغ: تسهیلات بلندمدت بانکی، اوراق بدهی و در نهایت بازار سهام.
در این چارچوب، عدم تقارن اطلاعاتی برای کسبوکار کوچک شدیدتر است و فاصله هزینه میان پلههای سلسلهمراتب هم بیشتر میشود. کار عملی مدیر مالی شرکت کوچک «کاهش عدم تقارن اطلاعات» است: صورتهای مالی منظم، قراردادهای مستند فروش و سابقه بازپرداخت، هزینه منابع بیرونی را پایین میآورند.
تأمین مالی جمعی کجای پلکان قرار میگیرد؟
والتوفبورم، شوینباخر و واناکر (۲۰۱۸) در Journal of Business Venturing پرسیدند آیا شرکتها تأمین مالی جمعی سهامی را «انتخاب اول» میدانند یا «آخرین راه». در نمونه بریتانیایی آنها، شرکتهایی که به سکوهای سهامی آمدند در مقایسه با شرکتهای مشابه، سودآوری کمتر، بدهی بیشتر و دارایی نامشهود بیشتری داشتند؛ یعنی برای بسیاری از آنها این مسیر پس از تمامشدن منابع داخلی و ظرفیت بدهی بود.
برای خواننده ایرانی سه تفاوت مهم است:
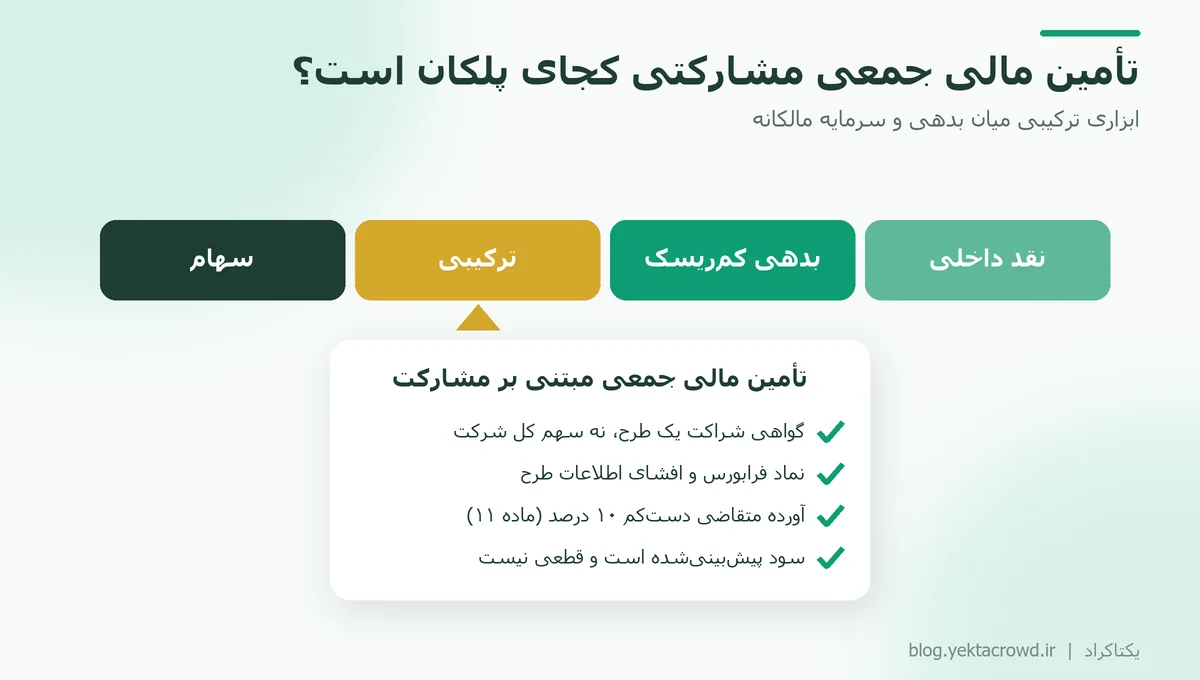
- مدل ایرانی سهامی نیست. در تأمین مالی جمعی مبتنی بر مشارکت در ایران، تأمینکننده گواهی شراکت یک طرح مشخص را میگیرد، نه سهم کل شرکت. هزینه «رقیقشدن مالکیت» که در نظریه به پله آخر نسبت داده میشود، در این مدل وجود ندارد.
- افشا بخشی از سازوکار است. هر طرح پیش از جمعآوری وجه نماد اختصاصی از فرابورس میگیرد، اطلاعات طرح در سکو افشا میشود و گزارش پیشرفت دورهای منتشر میشود. افشای بیشتر همان چیزی است که طبق نظریه، هزینه منابع بیرونی را کم میکند؛ ولی هزینه آمادهسازی و گزارشدهی هم دارد.
- قواعد مشخص دارد. طبق ماده ۱۱ دستورالعمل تأمین مالی جمعی، متقاضی باید دستکم ۱۰ درصد وجه طرح را خودش تأمین کند؛ یعنی بخشی از منبع داخلی همیشه در طرح حضور دارد. طبق ماده ۱۲، سهم هر تأمینکننده حقیقی در یک طرح حداکثر ۵ درصد است.
به زبان نظریه، تأمین مالی جمعی مشارکتی را میتوان ابزاری ترکیبی میان بدهی و سرمایه مالکانه دید: نه طلب ثابت بانکی است و نه سهم مالکیت شرکت. جایگاه دقیق آن برای هر کسبوکار به وثایق، مدت طرح و توان گزارشدهی آن بستگی دارد.
درسهای عملی نظریه سلسلهمراتبی برای مدیر مالی
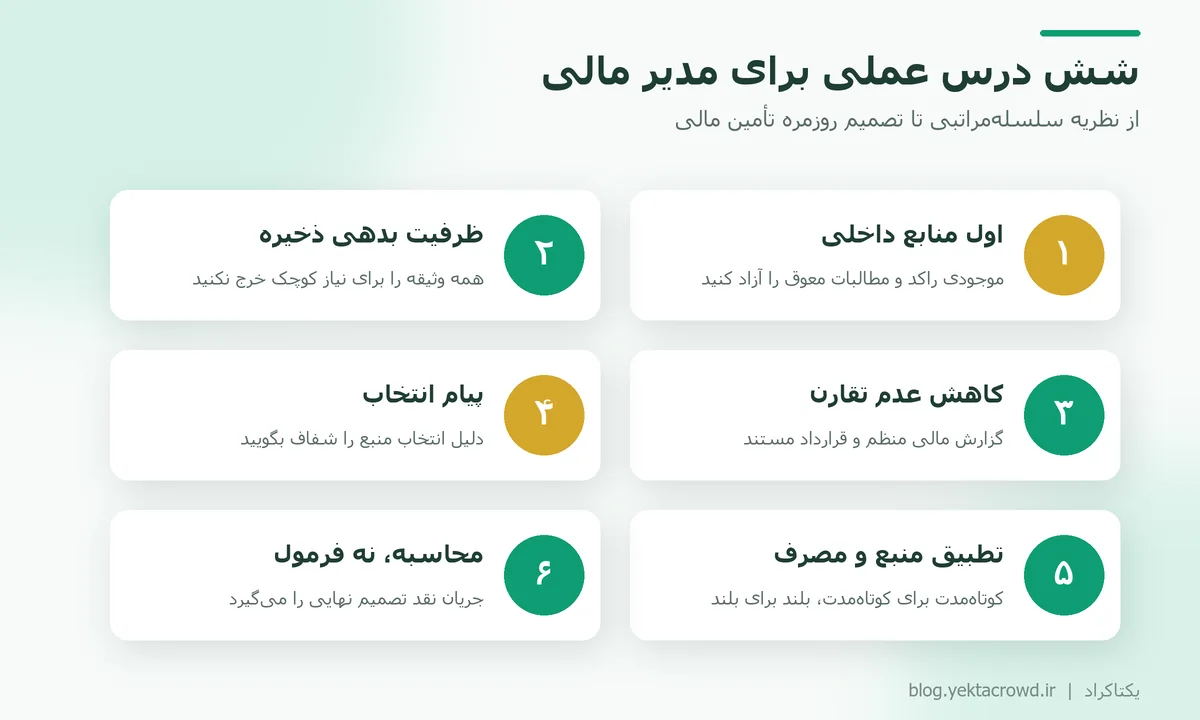
- اول منابع داخلی را بسنجید. پیش از هر درخواست بیرونی، موجودی راکد، مطالبات معوق و دارایی بلااستفاده را بررسی کنید.
- ظرفیت بدهی را حفظ کنید. همه ظرفیت وثیقه و اعتبار را برای یک نیاز کوچک مصرف نکنید تا فرصت خوب آینده از دست نرود.
- عدم تقارن را کم کنید. گزارش مالی منظم، قراردادهای مستند و سابقه بازپرداخت، فاصله هزینه پلهها را کوچکتر میکند.
- پیام انتخاب خود را بفهمید. سرمایهگذار بیرونی از نوع منبعی که میخواهید، درباره وضعیت شرکت نتیجه میگیرد. دلیل انتخاب را شفاف توضیح دهید.
- منبع را با مصرف هماهنگ کنید. نیاز کوتاهمدت سرمایه در گردش و سرمایهگذاری بلندمدت، ابزار متفاوتی میخواهند.
- نظریه را جایگزین محاسبه نکنید. ترتیب سلسلهمراتبی یک گرایش آماری است. تصمیم نهایی را جریان نقد، موعد تعهدات و شرایط واقعی هر پیشنهاد تعیین میکند.
نقدها و محدودیتهای نظریه
- فرض مدیر وفادار به سهامداران فعلی: مدل مایرز و ماجلوف فرض میکند مدیر به نفع سهامداران فعلی تصمیم میگیرد. اگر مدیر انگیزههای دیگری داشته باشد، پیشبینیها تغییر میکند.
- آزمونپذیری: چیرینکو و سینگا (۲۰۰۰) نشان دادند آزمون ساده کسری مالی ممکن است در برخی الگوهای تأمین مالی نتیجه گمراهکننده بدهد.
- شرکتهای پررشد: شرکتهای فناوری و نوپا اغلب پیش از استفاده از بدهی، سرمایه مالکانه جذب میکنند؛ چون دارایی وثیقهپذیر ندارند و سرمایهگذار خطرپذیر با بررسی دقیق، عدم تقارن را کم میکند.
- تفاوت بازارها: در اقتصادهای بانکمحور و تورمی، هزینه واقعی بدهی و دسترسی به آن با بازار آمریکا که بیشتر آزمونها روی آن انجام شده، فرق دارد.
مطالب مرتبط
برای مرور همه ابزارهای تأمین مالی و مقایسه عملی آنها، روشهای تأمین مالی کسبوکار را بخوانید.
اگر کسبوکار شما کوچک یا متوسط است، روشهای تأمین مالی شرکتهای کوچک و متوسط گزینههای رایج این شرکتها را مرور میکند.
برای تفاوت بدهی خصوصی با مشارکت در طرح، بدهی خصوصی و تأمین مالی جمعی را ببینید.
برای شناخت نقش عامل، نهاد مالی و گواهی شراکت، تأمین مالی جمعی چیست نقطه شروع است.
یکتاکراد، سکوی تأمین مالی جمعی شرکت نوآوری مالی یکتا، برای کسبوکارها فرم درخواست تأمین مالی کسبوکارها دارد. ثبت درخواست به معنی پذیرش طرح یا تأمین وجه نیست. بیانیه ریسک یکتاکراد توضیح میدهد چرا سود پیشبینیشده طرحها قطعی نیست.
سؤالات متداول
نظریه سلسلهمراتبی تأمین مالی به زبان ساده چیست؟
این نظریه میگوید شرکتها اول از منابع داخلی، بعد از بدهی و در آخر از فروش سهام جدید استفاده میکنند. دلیل آن عدم تقارن اطلاعاتی است: سرمایهگذار بیرونی ارزش واقعی شرکت را نمیداند و برای جبران این ابهام، از منابع حساستر مثل سهام هزینه بیشتری میگیرد.
نظریه سلسلهمراتبی را چه کسی مطرح کرد؟
ایده اولیه از مشاهدات گوردون دونالدسون در سال ۱۹۶۱ آمد. صورتبندی نظری و ریاضی آن را استوارت مایرز و نیکلاس ماجلوف در سال ۱۹۸۴ در Journal of Financial Economics ارائه کردند و مایرز در همان سال نام pecking order را برای آن رایج کرد.
فرق نظریه سلسلهمراتبی با نظریه موازنه چیست؟
نظریه موازنه میگوید شرکت میان صرفه مالیاتی بدهی و هزینه درماندگی مالی تعادل برقرار میکند و نسبت بدهی هدفی دارد. نظریه سلسلهمراتبی چنین هدفی قائل نیست و نسبت بدهی را نتیجه نیازهای مالی انباشته میداند. پیشبینی دو نظریه برای شرکتهای سودده هم برعکس است.
عدم تقارن اطلاعاتی چه نقشی در این نظریه دارد؟
عدم تقارن اطلاعاتی یعنی مدیر بیش از سرمایهگذار از ارزش واقعی شرکت میداند. سرمایهگذار احتمال میدهد شرکت فقط وقتی سهام میفروشد که سهمش گران باشد، پس قیمت پیشنهادی را پایین میآورد. همین تخفیف، سهام را به پرهزینهترین منبع تبدیل میکند.
آیا نظریه سلسلهمراتبی در بورس ایران تأیید شده است؟
شواهد ایران یکدست نیست. برخی پژوهشها روی شرکتهای بورس تهران رفتار سازگار با نظریه پیدا کردهاند و برخی دیگر، از جمله پژوهش منتشرشده در مجله تحقیقات مالی دانشگاه تهران در سال ۱۳۹۸، حمایت روشنی از آن یا نظریه موازنه نیافتهاند.
تأمین مالی جمعی در کدام پله این نظریه قرار میگیرد؟
پژوهش ۲۰۱۸ روی سکوهای سهامی بریتانیا نشان داد بسیاری از شرکتها این مسیر را پس از تمامشدن منابع داخلی و ظرفیت بدهی انتخاب کردهاند. مدل ایرانی تأمین مالی جمعی مبتنی بر مشارکت است و سهم شرکت را واگذار نمیکند؛ بنابراین بیشتر به ابزاری ترکیبی میان بدهی و سرمایه مالکانه شبیه است.
منابع
مقالههای علمی
- Akerlof, G. A. (1970). The market for “lemons”: Quality uncertainty and the market mechanism. Quarterly Journal of Economics, 84(3), 488–500. doi:10.2307/1879431
- Baker, M., & Wurgler, J. (2002). Market timing and capital structure. Journal of Finance, 57(1), 1–32. doi:10.1111/1540-6261.00414
- Berger, A. N., & Udell, G. F. (1998). The economics of small business finance: The roles of private equity and debt markets in the financial growth cycle. Journal of Banking & Finance, 22(6–8), 613–673. doi:10.1016/S0378-4266(98)00038-700038-7)
- Chirinko, R. S., & Singha, A. R. (2000). Testing static tradeoff against pecking order models of capital structure: A critical comment. Journal of Financial Economics, 58(3), 417–425.
- Donaldson, G. (1961). Corporate Debt Capacity. Harvard Graduate School of Business Administration.
- Fama, E. F., & French, K. R. (2002). Testing trade-off and pecking order predictions about dividends and debt. Review of Financial Studies, 15(1), 1–33. doi:10.1093/rfs/15.1.1
- Frank, M. Z., & Goyal, V. K. (2003). Testing the pecking order theory of capital structure. Journal of Financial Economics, 67(2), 217–248. doi:10.1016/S0304-405X(02)00252-000252-0)
- Jensen, M. C., & Meckling, W. H. (1976). Theory of the firm: Managerial behavior, agency costs and ownership structure. Journal of Financial Economics, 3(4), 305–360. doi:10.1016/0304-405X(76)90026-X90026-X)
- Kraus, A., & Litzenberger, R. H. (1973). A state-preference model of optimal financial leverage. Journal of Finance, 28(4), 911–922. doi:10.1111/j.1540-6261.1973.tb01415.x
- Leary, M. T., & Roberts, M. R. (2010). The pecking order, debt capacity, and information asymmetry. Journal of Financial Economics, 95(3), 332–355. ideas.repec.org
- Modigliani, F., & Miller, M. H. (1958). The cost of capital, corporation finance and the theory of investment. American Economic Review, 48(3), 261–297.
- Myers, S. C. (1984). The capital structure puzzle. Journal of Finance, 39(3), 575–592. doi:10.1111/j.1540-6261.1984.tb03646.x
- Myers, S. C., & Majluf, N. S. (1984). Corporate financing and investment decisions when firms have information that investors do not have. Journal of Financial Economics, 13(2), 187–221. doi:10.1016/0304-405X(84)90023-090023-0)
- Shyam-Sunder, L., & Myers, S. C. (1999). Testing static tradeoff against pecking order models of capital structure. Journal of Financial Economics, 51(2), 219–244. doi:10.1016/S0304-405X(98)00051-800051-8)
- Walthoff-Borm, X., Schwienbacher, A., & Vanacker, T. (2018). Equity crowdfunding: First resort or last resort? Journal of Business Venturing, 33(4), 513–533. doi:10.1016/j.jbusvent.2018.04.001
- نظری، هیراد؛ بوژمهرانی، مهدی؛ تحریری، آرش (۱۳۹۸). ساختار سرمایه و نقدشوندگی سهام: آزمون تجربی نظریه موازنه ایستا در مقابل نظریه سلسلهمراتبی. تحقیقات مالی، ۲۱(۳)، ۴۷۲–۴۹۲. مشاهده مقاله
منابع رسمی
بازبینی تخصصی: فرشته دولتی، قائممقام مدیرعامل یکتاکراد
این مطلب جنبه آموزشی دارد و توصیه سرمایهگذاری نیست. سود طرحهای تأمین مالی جمعی پیشبینیشده است و قطعی نیست. پیش از هر تصمیم مالی، ریسکها را بسنجید.