بدهی خصوصی چیست؟ تفاوت با تأمین مالی جمعی و ریسکها
آشنایی با بدهی خصوصی، تفاوت آن با تأمین مالی جمعی و پرسشهایی که پیش از مقایسهٔ نرخ بازده باید از اسناد یک فرصت استخراج کنیم.
فهرست مطالب
- مقالهٔ منتخب هاروارد چه میگوید؟
- بدهی خصوصی، اعتبار خصوصی و تأمین مالی غیربانکی
- تفاوت بدهی خصوصی با تأمین مالی جمعی چیست؟
- چرا نرخ بازده بهتنهایی کافی نیست؟
- سه موضوعی که در بررسی ریسک نباید جا بماند
- چکلیست پیشنهادی پیش از بررسی یک طرح
- پرسشهای متداول دربارهٔ بدهی خصوصی
- گام بعدی برای سرمایهگذار و کسبوکار
نویسندهٔ مقالهٔ مرجع: ریچل لین (Rachel Layne)
ترجمه: محمد حسین رضوانیان
توضیح اعتباردهی: ترجمه مربوط به بخش کوتاه زیر است؛ این مطلب، خلاصه و تحلیل مستقل برای وبلاگ یکتاکراد است و ترجمهٔ کامل مقالهٔ هاروارد نیست.
بدهی خصوصی یا Private Debt به طیفی از تأمین مالی بدهی در بازارهای خصوصی اشاره دارد. در بخش مهمی از این بازار، نهادهای غیربانکی مستقیماً به شرکتها اعتبار میدهند. اما این سازوکار با تأمین مالی جمعی یکسان نیست: «بدهی» ماهیت تعهد مالی را توصیف میکند و «تأمین مالی جمعی» شیوهٔ گردآوری منابع از افراد متعدد را. برای مقایسهٔ فرصتها، باید قرارداد، محل مصرف سرمایه و امکان خروج را بررسی کرد؛ نام ابزار بهتنهایی کافی نیست. منابع: معرفی بازار اعتبار خصوصی در صندوق بینالمللی پول، راهنمای تأمین مالی جمعی یکتاکراد
در این مقاله میخوانید
- مقالهٔ منتخب هاروارد چه میگوید؟
- بدهی خصوصی، اعتبار خصوصی و تأمین مالی غیربانکی
- تفاوت بدهی خصوصی با تأمین مالی جمعی چیست؟
- چرا نرخ بازده بهتنهایی کافی نیست؟
- سه موضوعی که در بررسی ریسک نباید جا بماند
- چکلیست پیشنهادی پیش از بررسی یک طرح
- پرسشهای متداول دربارهٔ بدهی خصوصی
- گام بعدی برای سرمایهگذار و کسبوکار
مقالهٔ منتخب هاروارد چه میگوید؟
مقالهٔ «چگونه بدهی خصوصی به صنعتی ۲ تریلیون دلاری تبدیل شد؟» نوشتهٔ ریچل لین، در ۱۷ سپتامبر ۲۰۲۶ در Working Knowledge مدرسهٔ کسبوکار هاروارد منتشر شده است. ویکتوریا ایواشینا در این گفتوگو، رشد بازار بدهی خصوصی را به گسترش سرمایهگذاری خصوصی و تقاضای تأمین مالی مرتبط میداند. او بر شفافیت ارزشگذاری و شناخت ارتباط این بازار با سایر بخشهای نظام مالی تأکید میکند. رقم عنوان، توصیف مقاله از بازار مورد بحث است؛ اندازهٔ بازار ایران را نشان نمیدهد. مقالهٔ اصلی در هاروارد
ترجمهٔ بخشی کوتاه از سخنان ویکتوریا ایواشینا:
«تفکر خلاقانه برای یافتن راهحلهای مالی متناسب با نیاز مشتریان»
از اینجا به بعد، متن تحلیل مستقل و چارچوب آموزشی پیشنهادی برای خوانندهٔ یکتاکراد است؛ مثالها و جدول به مقالهٔ هاروارد نسبت داده نمیشوند.
بدهی خصوصی، اعتبار خصوصی و تأمین مالی غیربانکی
این اصطلاحها به هم نزدیکاند، اما بهتر است هنگام مطالعهٔ هر گزارش، تعریف همان منبع را مبنا قرار دهیم. «تأمین مالی غیربانکی» عنوانی گسترده است؛ هر روشی که زیر این عنوان قرار بگیرد الزاماً وام خصوصی نیست. صندوق بینالمللی پول در معرفی بازار اعتبار خصوصی، از وامدهی نهادهای مالی غیربانکی، مانند صندوقهای سرمایهگذاری، به شرکتها سخن میگوید. توضیح صندوق بینالمللی پول
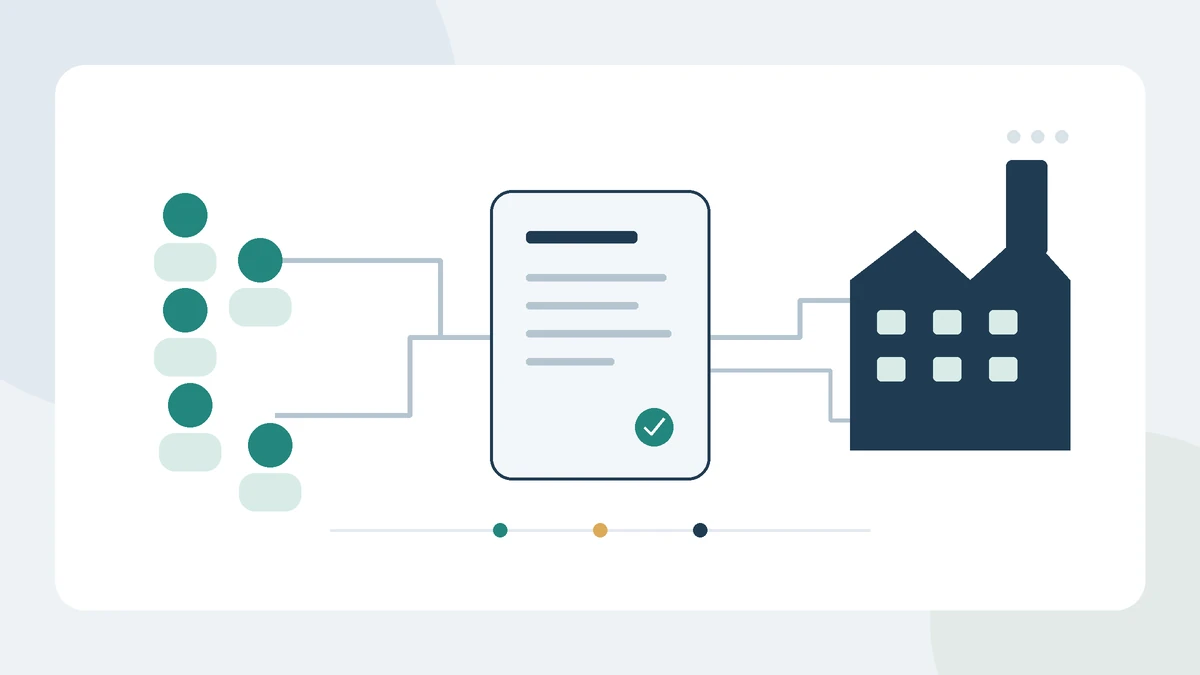
برای جلوگیری از اشتباه، سه سؤال را از هم جدا کنید: پول از چه کسانی جمع میشود؟ رابطهٔ حقوقی سرمایهگذار و کسبوکار چیست؟ بازگشت پول به کدام جریان نقدی وابسته است؟ پاسخ این سه سؤال، تصویر روشنتری از یک فرصت میدهد تا صرفاً عنوانی مانند «سرمایهگذاری نوین».
تفاوت بدهی خصوصی با تأمین مالی جمعی چیست؟
جدول زیر یک مقایسهٔ مفهومی است. شرایط هر محصول را باید از اسناد خودش استخراج کرد؛ این جدول بیان مقررات ایران یا توصیف یک طرح مشخص نیست.
| موضوع مقایسه | بدهی خصوصی | تأمین مالی جمعی |
|---|---|---|
| اصطلاح چه چیزی را توصیف میکند؟ | نوعی تأمین مالی بدهی در بازار خصوصی | جمعآوری منابع از مشارکتکنندگان متعدد |
| رابطهٔ مالی | مبتنی بر تعهد بدهی و قرارداد مربوط | وابسته به مدل؛ ممکن است مشارکتی، سهامی، بدهی، پاداشی یا اهدایی باشد |
| سؤال محوری دربارهٔ بازگشت پول | بدهکار از چه محلی تعهدات خود را ایفا میکند؟ | در این مدل مشخص، حق مشارکتکننده و سازوکار بازگشت چیست؟ |
| امکان خروج | تابع قرارداد و وجود خریدار یا سازوکار بازخرید | تابع مدل، قرارداد و امکانات انتقال یا خروج |
| نقطهٔ مشترک در ارزیابی | بررسی اسناد، توان اجرای تعهدات و کیفیت اطلاعات | بررسی اسناد، توان اجرای تعهدات و کیفیت اطلاعات |
دو ستون لزوماً دو دستهٔ کاملاً جدا نیستند؛ تأمین مالی جمعی در بعضی مدلها میتواند مبتنی بر بدهی باشد. در مقابل، نباید هر طرح تأمین مالی جمعی را وام تلقی کرد. برای آشنایی با توضیحات یکتاکراد دربارهٔ گواهی شراکت و فرایند مشارکت، راهنمای تأمین مالی جمعی را بخوانید. مبنای تصمیم دربارهٔ هر طرح، اسناد همان طرح است.
چرا نرخ بازده بهتنهایی کافی نیست؟
دو پیشنهاد ممکن است نرخ مشابهی داشته باشند، اما زمان دریافت پول، هزینهها و ریسکهای متفاوتی ایجاد کنند. برای مقایسه، لازم است مبنای نرخ یکسان باشد: نرخ مربوط به کل دوره است یا سالانه؟ بازده پیشبینی شده است یا تعهد قراردادی مشخصی دربارهٔ آن وجود دارد؟ هزینهای از دریافتی کسر میشود؟
Investor.gov، پایگاه آموزش سرمایهگذار وابسته به کمیسیون بورس و اوراق بهادار آمریکا، توضیح میدهد که سرمایهگذاری با عدمقطعیت و احتمال زیان همراه است. همچنین نقدشوندگی به امکان فروش یا تبدیل سرمایه به پول در زمان مورد نیاز مربوط میشود. این تعریف آموزشی عمومی است و مقررات آمریکا را به ایران تعمیم نمیدهد. ریسک چیست؟، تعریف نقدشوندگی
مثال فرضی: سود یکسان، زمانبندی متفاوت
فرض کنید دو پیشنهاد، هر دو برای یک دورهٔ دوازدهماهه، بازده اسمی ۳۰ درصدی اعلام کردهاند. سرمایهٔ اولیه در هر کدام ۱۰۰ میلیون تومان است. در پیشنهاد اول، اگر همهٔ پرداختها مطابق برنامه انجام شوند، هر ماه ۲٫۵ میلیون تومان پرداخت میشود و اصل سرمایه در پایان دوره بازمیگردد. در پیشنهاد دوم، کل ۱۳۰ میلیون تومان در پایان ماه دوازدهم پرداخت میشود.
در این مثال، مجموع دریافتی اسمی برابر است، اما زمان دسترسی به پول برابر نیست. در پیشنهاد اول هم اصل سرمایه تا پایان دوره درگیر است؛ دریافت ماهانه به معنای امکان برداشت اصل پول نیست. اگر پرداختهای میانی دوباره سرمایهگذاری شوند، نتیجه به نرخ و شرایط سرمایهگذاری بعدی وابسته خواهد بود. این مثال، عملکرد واقعی هیچ طرحی را نمایش نمیدهد و توصیه به انتخاب یکی از دو پیشنهاد نیست.
کاربرد مثال این است که کنار نرخ بازده، یک تقویم پرداخت بنویسید. سپس هزینهها، تأخیر احتمالی و شرایط خروج را هم روی همان تقویم قرار دهید. این کار تفاوتهایی را آشکار میکند که در یک عدد سالانه دیده نمیشوند.
سه موضوعی که در بررسی ریسک نباید جا بماند
کیفیت اطلاعات: آیا اطلاعات مالی و گزارش پیشرفت بهروز است؟ اگر وضعیت کسبوکار عوض شود، چه زمانی از آن مطلع میشوید؟ صندوق بینالمللی پول دربارهٔ بازار اعتبار خصوصی، محدودیت داده و ارزشگذاریهای کمتکرار را از موضوعات قابل توجه میداند. این نگرانی دربارهٔ بازار مورد بررسی آن گزارش است؛ حکم یکسانی دربارهٔ همهٔ ابزارها یا سکوهای ایرانی صادر نمیکند. تحلیل صندوق بینالمللی پول
توان ایفای تعهدات: در بررسی پیشنهادی ما، فروش پیشبینیشده را از پول وصولشده جدا کنید. برای مثال، یک کسبوکار ممکن است سفارش داشته باشد، اما مشتریان آن دیر پرداخت کنند. سؤال عملی این است که در چنین وضعی، پرداختهای برنامهریزیشده از چه منبعی انجام میشود؟
امکان خروج: تاریخ پایان قرارداد را با امکان فروش زودتر از موعد یکی نگیرید. اگر خروج پیش از سررسید برایتان مهم است، سازوکار، هزینه و محدودیتهای آن را در اسناد پیدا کنید. در نبود توضیح روشن، امکان خروج فوری را فرض نکنید. تعریف ریسک نقدشوندگی
چکلیست پیشنهادی پیش از بررسی یک طرح
این هفت سؤال، ابزار آموزشی این مطلب برای مرتبکردن اطلاعات است و مدل اعتبارسنجی یا تضمین نتیجه نیست:
- مصرف منابع: مبلغ جذبشده دقیقاً صرف چه فعالیتی میشود و چه مدرکی آن را توضیح میدهد؟
- منبع پرداخت: پول پرداختهای دورهای و بازگشت اصل سرمایه از کجا تأمین میشود؟
- مبنای بازده: نرخ اعلامی برای چه دورهای است و چه هزینههایی بر دریافتی اثر میگذارد؟
- تعهدات و تضامین: در صورت وجود تضمین، صادرکننده، مبلغ پوشش، مدت اعتبار، شرایط مطالبه و استثناهای آن چیست؟
- زمانبندی و خروج: سررسید چه زمانی است و انتقال یا خروج زودتر چه شرایطی دارد؟
- گزارشدهی: گزارش پیشرفت و اطلاعرسانی دربارهٔ تأخیرها چگونه انجام میشود؟
- سناریوی تأخیر: اگر وصول مطالبات یا فروش به تعویق بیفتد، قرارداد چه فرایندی پیشبینی کرده است؟
برای هر پاسخ، شمارهٔ صفحه یا بند سند را یادداشت کنید. جملهای که فقط در متن تبلیغاتی آمده و در قرارداد پیدا نمیشود، باید به سؤال روشن از ارائهدهنده تبدیل شود.
پرسشهای متداول دربارهٔ بدهی خصوصی
آیا بدهی خصوصی همان تأمین مالی جمعی است؟
خیر. اولی ماهیت تأمین مالی بدهی در بازار خصوصی را توصیف میکند و دومی شیوهٔ جمعآوری منابع از افراد متعدد را. ممکن است بعضی مدلهای تأمین مالی جمعی مبتنی بر بدهی باشند، اما همهٔ آنها چنین نیستند.
آیا بازده بالاتر، برای انتخاب یک طرح کافی است؟
خیر. نرخ را باید همراه با دوره، هزینه، زمان پرداخت، امکان خروج و شرایط قراردادی مقایسه کرد. بدون این اطلاعات، مقایسهٔ دو درصد میتواند ناقص باشد.
آیا دریافت سود دورهای یعنی اصل سرمایه هم قابل برداشت است؟
لزوماً خیر. زمان پرداخت عواید و زمان دسترسی به اصل سرمایه دو موضوع جدا هستند. پاسخ دقیق را باید در اسناد همان فرصت پیدا کرد.
برای بررسی طرحهای یکتاکراد از کجا شروع کنیم؟
ابتدا راهنمای تأمین مالی جمعی را مطالعه کنید. سپس در صفحهٔ طرحهای سرمایهگذاری یکتاکراد، جزئیات و اسناد هر طرح را جداگانه بررسی کنید. این مطلب معرفی یا تأیید یک طرح مشخص نیست.
گام بعدی برای سرمایهگذار و کسبوکار
اگر سرمایهگذار هستید، چکلیست بالا را کنار اسناد طرح قرار دهید و پاسخهای مستند را یادداشت کنید. مشاهدهٔ طرحهای سرمایهگذاری یکتاکراد
اگر برای کسبوکارتان منابع میخواهید، پیش از ثبت درخواست، محل مصرف سرمایه و زمانبندی جریان نقدی را روشن کنید. برای آشنایی با مسیر ثبت درخواست، صفحهٔ درخواست تأمین مالی را ببینید.
یادداشت آموزشی: این مطلب برای شناخت و مقایسهٔ مفاهیم مالی تهیه شده است. شرایط و ریسک هر فرصت را از قرارداد و اسناد همان فرصت بررسی کنید.